코스피 2.60% 상승·반도체 대형주 동반 강세…외국인 이틀 연속 순매수
모건스탠리 실적 전망 높이고도 목표가 인하…노무라는 공급 부족 지속 예상
삼성전자와 SK하이닉스가 동반 강세를 보인 11일 코스피는 2.60% 오른 5375.36에 마감했다. 삼성전자는 3.57% 상승한 20만6000원, SK하이닉스는 5.36% 오른 127만7000원에 거래를 마쳤다. 외국인 매수세가 이틀째 이어지면서 반도체 대형주가 지수 반등을 이끌었다.
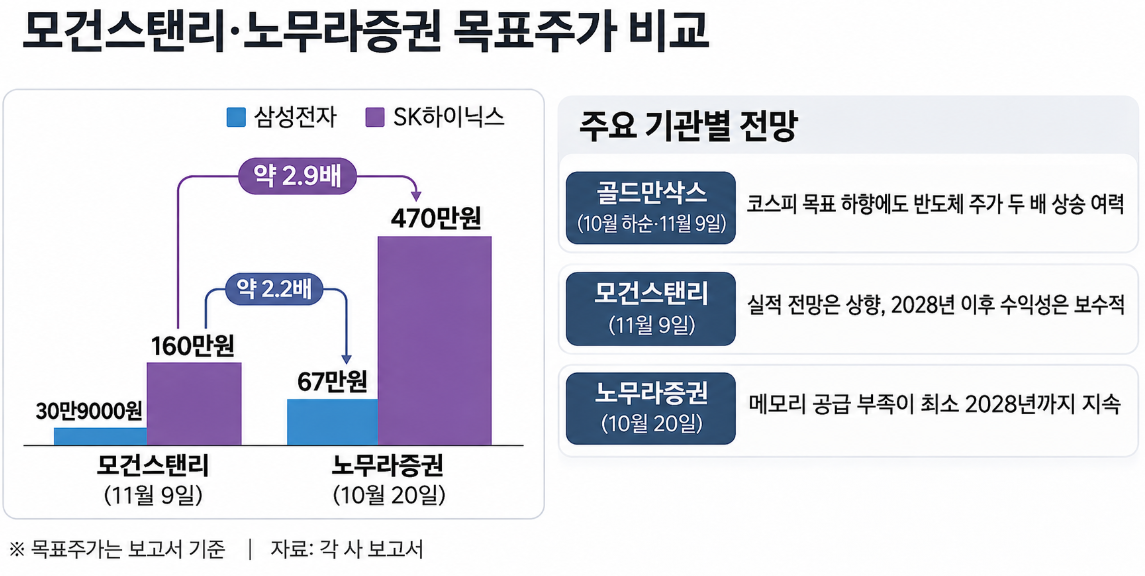
주가는 회복세를 보이고 있지만 글로벌 투자은행(IB)들의 반도체 전망은 엇갈린다. 모건스탠리와 노무라증권이 제시한 SK하이닉스 목표주가는 각각 160만원과 470만원으로 약 3배 차이가 난다. 골드만삭스 역시 코스피 목표지수를 대폭 낮추면서도 반도체 업종에는 상당한 상승 여력이 있다고 평가했다.
골드만삭스는 지난 6월 코스피 12개월 목표지수를 1만2000까지 높였다가 10월 하순 9000으로 25% 하향했다. 지수 목표를 낮춘 이후에도 반도체 업종에 대한 낙관론은 유지했다. 지난 9일 공개된 ‘코리아 킥스타트(Korea Kickstart)’ 보고서에서는 국내 반도체 주가에 2027년 기업이익 전망치가 약 70% 삭감되는 상황까지 반영돼 있다고 분석했다.
골드만삭스가 제시한 반도체 업종의 3년 선행 주가순자산비율(PBR)은 0.7배로 역사적 저점 수준이다. 최근 코스피가 약 11% 하락하는 동안 향후 12개월 주당순이익(EPS) 전망치는 오히려 3.4% 높아졌다. 기업들의 이익 전망은 높아졌는데 주가는 오히려 떨어졌고, 골드만삭스는 이러한 괴리가 좁혀지는 과정에서 반도체 업종의 주가가 현재의 두 배 수준까지 상승할 가능성을 제시했다.
실적은 높여 잡고 목표가는 낮췄다
모건스탠리는 지난 9일 보고서에서 SK하이닉스 목표주가를 260만원에서 160만원으로 38.5% 낮췄다. 삼성전자도 38만1000원에서 30만9000원으로 18.9% 하향했다. 반면 노무라증권은 10월 20일 보고서에서 삼성전자 67만원, SK하이닉스 470만원을 유지했다. 모건스탠리의 최신 목표주가와 비교하면 각각 2.17배, 2.94배다. 두 보고서의 발표 시점에는 약 3주 차이가 있다.
 모건스탠리가 목표주가를 대폭 낮춘 것은 실적 전망이 나빠졌기 때문이 아니다. 삼성전자와 SK하이닉스의 2027년 영업이익 추정치를 각각 9%, 13% 올렸고, 2028년 전망치도 각각 10%, 1% 상향했다. 그러나 신규 생산시설 가동 이후 메모리 가격과 수익성이 하락할 가능성을 목표주가에 반영했다. 보고서를 작성한 숀 킴 모건스탠리 연구원은 “현재 메모리 반도체 시장에서 가장 중요한 논쟁은 2028년 ‘실적 절벽’을 피할 수 있느냐는 것”이라고 밝혔다.
모건스탠리는 2027년 말부터 메모리 생산능력이 늘어나는 가운데 AI 데이터센터 투자가 지연될 가능성을 우려했다. 2028년 예정된 미국 데이터센터 약 5기가와트(GW) 규모의 프로젝트가 2029년으로 밀릴 수 있다고 보고, 2028년 글로벌 데이터센터 신규 설비 증가율 전망을 21%에서 9%로 낮췄다.
공급 확대와 수요 지연이 겹치면 메모리 가격과 이익률이 함께 하락할 수 있다. 모건스탠리는 SK하이닉스의 2027~2028년 고대역폭메모리(HBM) 영업이익률 전망치를 기존 78~80%에서 약 70%로, 삼성전자는 약 80%에서 65~72%로 낮췄다. SK하이닉스의 2029~2035년 전체 영업이익률 전망치도 평균 53%에서 28%로 조정했다.
목표주가 인하에도 삼성전자와 SK하이닉스의 투자의견은 모두 ‘비중확대’로 유지했다. 반도체 업종 최선호주는 삼성전기에서 삼성전자로 바꿨다. 삼성전자의 HBM 점유율 회복과 메모리 외 사업의 수익성을 긍정적으로 평가했다.
노무라증권은 신규 생산시설이 가동되더라도 AI 데이터센터 수요가 늘어나는 공급을 흡수할 것으로 봤다. 메모리 공급 부족이 최소 2028년까지 이어질 것으로 예상했으며, 글로벌 데이터센터 신규 설비 규모는 올해 22.3GW에서 내년 31.5GW로 약 41% 증가할 것으로 추산했다.
노무라증권은 중국 메모리 업체의 기술 추격과 AI 기업의 자금조달 부담에 대한 시장의 우려도 지나치다고 평가했다. 메모리 공급이 늘어나는 2028년 이후에도 AI 데이터센터 투자가 지금의 성장세를 이어갈 수 있을지, 이 대목에서 모건스탠리와 노무라의 전망은 크게 갈린다.