3분기 누적 매출 123.1%·영업이익 359.5% 증가…영업이익률 27.2%
2026년 매출 285억원·영업이익 70억원 전망…과거 최고 실적 경신 기대
HBM·EUV 장비 공급 확대…용인·평택 신규 Fab과 해외시장 성장동력
스몰인사이트리서치는 9일 워트(396470)에 대해 삼성전자와 SK하이닉스의 설비투자 확대를 바탕으로 실적이 빠르게 개선되는 가운데, HBM·EUV 등 첨단 반도체 공정과 해외 고객사로 장비 공급 영역을 넓히고 있다고 분석했다.
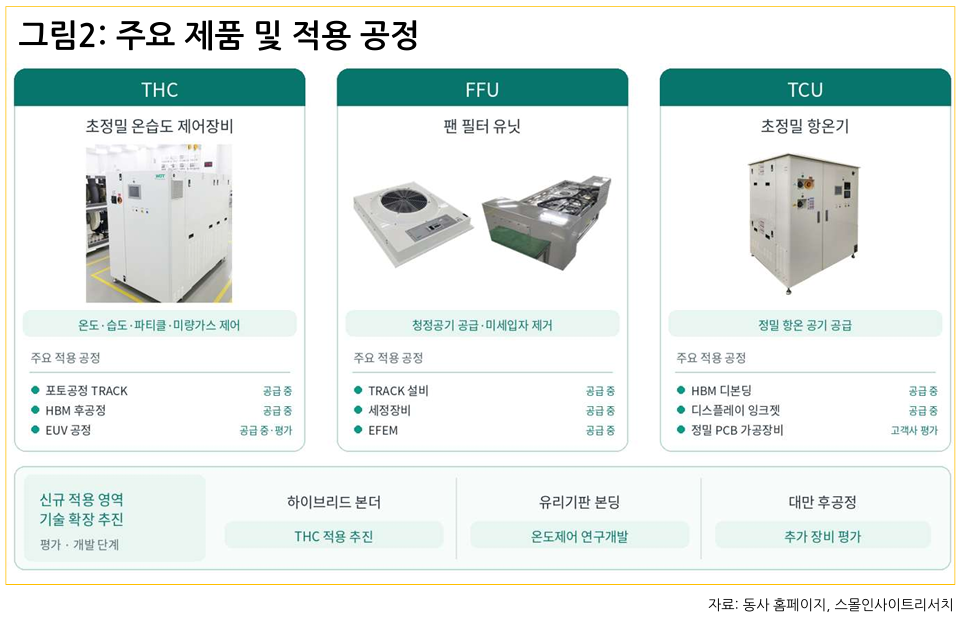
워트의 2026년 3분기 누적 연결 매출액은 206.8억원으로 전년 동기 대비 123.1% 증가했으며, 영업이익은 56.3억원으로 359.5% 급증했다. 영업이익률은 전년 동기 13.2%에서 27.2%로 두 배 이상 높아졌다. 3분기 단독 매출액도 86.4억원으로 전년 동기 대비 257.9% 증가했고, 영업이익률은 30.1%를 기록했다.
스몰인사이트리서치는 올해 연결 매출액을 전년 대비 87.2% 증가한 285억원, 영업이익은 182.0% 늘어난 70억원으로 전망했다. 이는 기존 최고치인 2021년 매출액 267억원과 2022년 영업이익 67억원을 모두 넘어서는 수준이다. 삼성전자 평택 P4와 SK하이닉스 청주 M15X향 장비 공급 확대가 실적 회복을 견인하고 있다.
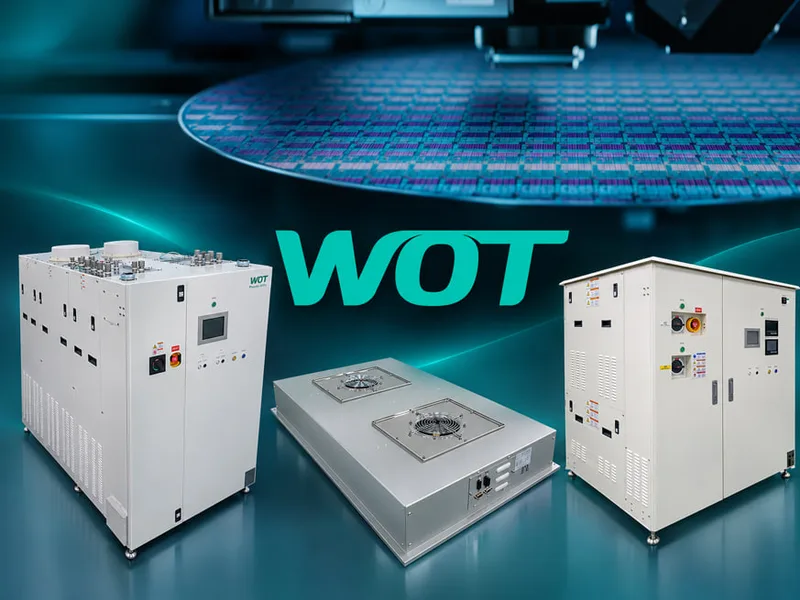
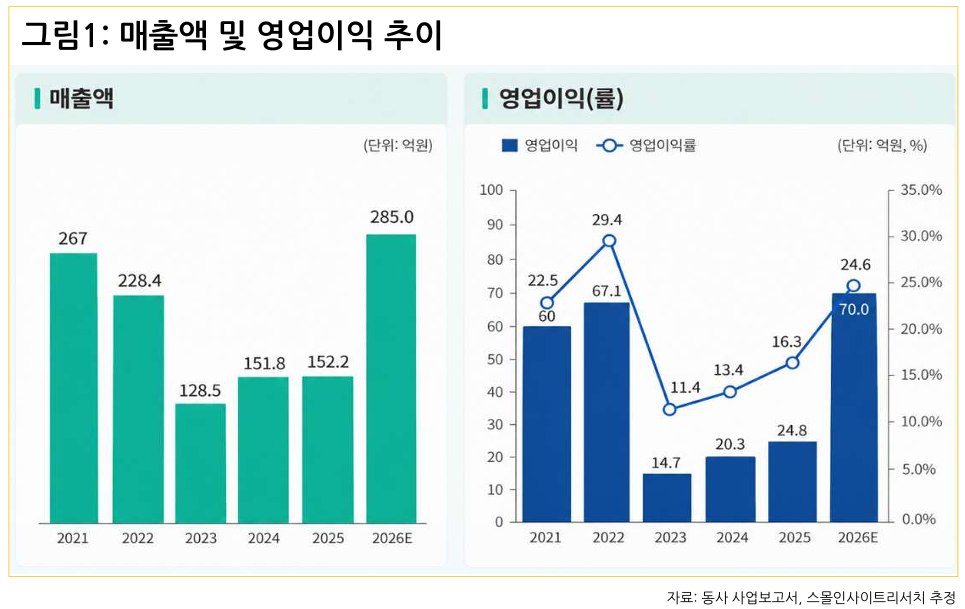 워트는 반도체·디스플레이 제조공정에 필요한 초정밀 환경제어 장비 전문기업이다. 주력 제품인 THC(초정밀 온습도 제어장비)를 비롯해 FFU(팬 필터 유닛), TCU(초정밀 항온기) 등을 공급하고 있다. 특히 THC는 포토공정의 트랙장비에 장착돼 온도·습도·파티클·미량가스를 정밀하게 제어하는 핵심 장비다.
주목할 부분은 THC의 적용 범위가 기존 포토공정에서 HBM 후공정과 EUV 공정으로 확대되고 있다는 점이다. 워트는 SK하이닉스에 HBM 후공정용 THC를 지속적으로 공급하고 있으며, EUV 공정용 장비의 인증과 수주도 확보했다. 삼성전자에서는 일본 도쿄일렉트론(TEL) 트랙장비용 THC 평가를 완료하고 양산 수주를 추진하고 있다.
제품별 매출구조도 변화하고 있다. 2026년 3분기 누적 매출에서 THC는 61.2%, FFU는 26.6%, TCU는 5.0%를 차지했다. 특히 FFU 매출 비중은 2025년 연간 13.3%에서 두 배 수준으로 확대됐다. 정밀 PCB 가공장비용 TCU는 고객사 평가를 진행하고 있으며, 하이브리드 본더와 유리기판 본딩 등 차세대 패키징 분야로도 기술 적용을 추진하고 있다.
 2027년 성장동력으로는 SK하이닉스 용인 1기 팹과 삼성전자 평택 P5가 꼽힌다. 용인 팹은 관련 장비 일부를 이미 수주해 제작 중인 것으로 알려졌으며, 2027년 3월부터 장비 반입이 예정돼 있다. 평택 P5는 구체적인 규모가 아직 확인되지 않았으나, 2027년 7월부터 장비 반입이 예정돼 있어 추가 수주가 기대된다.
해외시장 확대도 주요 변수다. 2026년 3분기 누적 중국 매출은 전년 동기 대비 88.2% 증가한 16억원을 기록했다. 중국 현지 트랙장비업체로 공급처를 확대하는 동시에 대만에서는 글로벌 주요 반도체 제조사의 후공정 라인에 THC 공급을 추진하고 있다. 첫 장비의 성능평가를 완료하고 추가 검증을 진행 중이며, 2027년 1분기 중 평가 완료가 기대된다.
재무구조도 안정적이다. 2026년 9월 말 연결 기준 현금 및 현금성자산과 단기금융상품 합계는 549.3억원, 부채비율은 6.1%다. 현재 생산시설로 연 매출 350~400억원 수준까지 대응할 수 있는 것으로 파악되며, 향후 수주 확대에 따른 생산능력 확충도 검토하고 있다.
스몰인사이트리서치 최성원 연구원은 “워트는 주요 고객사의 설비투자 재개에 힘입어 실적 회복을 넘어 과거 최고 실적 경신을 앞두고 있다”며 “향후 용인·평택 신규 Fab 투자와 HBM·EUV 공정 확대, 해외 고객사의 양산 수주 전환이 실제 매출 성장으로 이어지는지가 기업가치 재평가의 핵심이 될 것”이라고 분석했다.