삼성 38% 유지·SK하이닉스 29%로 상승…D램 매출 40% 이상 증가
범용 D램 매출 급증 속 HBM4 경쟁 본격화…삼성, 내년 HBM 1위 도전
글로벌 D램 시장에서 삼성전자(005930)가 1위를 지켰지만 SK하이닉스(000660)의 추격이 빨라졌다. 삼성전자가 점유율 38%를 유지하는 사이 SK하이닉스는 한 분기 만에 4%포인트를 끌어올렸다. 양사의 격차는 13%포인트에서 9%포인트로 좁혀졌다. HBM 가격 상승과 서버용 메모리 수요 확대가 SK하이닉스의 매출 성장을 뒷받침한 가운데 차세대 HBM4 시장에서는 삼성전자가 선두 탈환을 노리고 있다.
5일 시장조사업체 카운터포인트리서치에 따르면 올해 3분기 글로벌 D램 시장에서 삼성전자는 매출 기준 점유율 38%로 1위를 유지했다. SK하이닉스는 전 분기 25%에서 29%로 상승하며 2위를 기록했다. 미국 마이크론은 24%에서 21%, 중국 창신메모리(CXMT)는 10%에서 9%로 하락했다.
전년 동기와 비교하면 흐름은 다르다. 삼성전자는 점유율이 33%에서 38%로 상승한 반면 SK하이닉스는 33%에서 29%로 낮아졌다. 지난해 3분기에는 양사가 같은 점유율을 기록했지만 1년 사이 삼성전자가 우위를 확보했다. SK하이닉스는 올해 3분기 들어 격차를 다시 좁히고 있다.
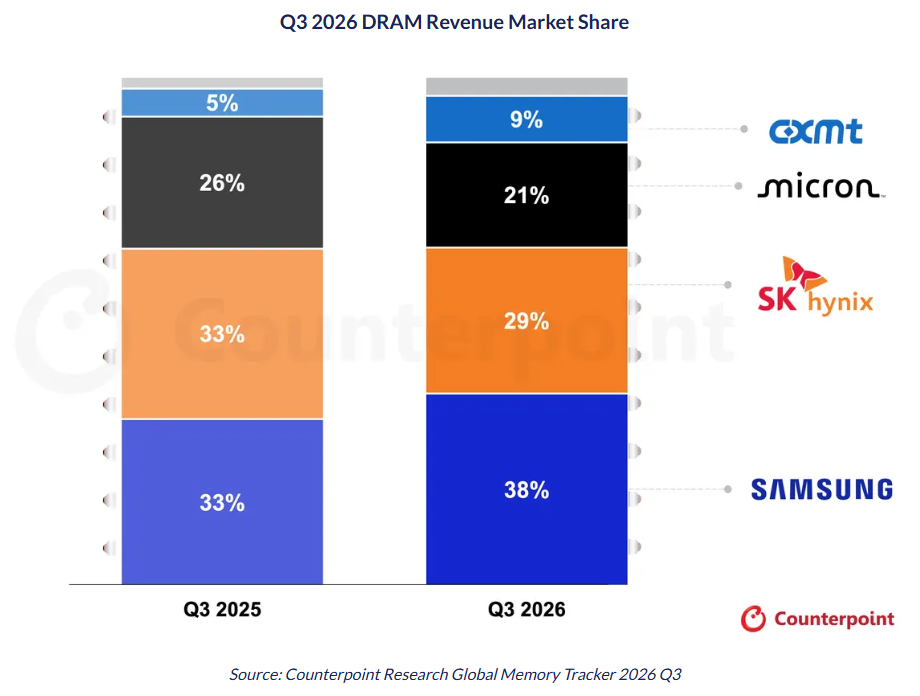 [출처: 카운터포인트리서치, 2025년과 2026년 3분기 글로벌 D램 매출 기준 시장 점유율 비교]
SK하이닉스의 3분기 D램 매출은 전 분기보다 40% 이상 증가했다. HBM3E 공급 확대와 메모리 가격 상승이 실적을 끌어올렸다. 상반기에는 범용 D램 가격이 HBM보다 빠르게 오르면서 삼성전자가 상대적으로 큰 수혜를 누렸지만 하반기 들어 HBM 가격도 상승세를 보이고 있다.
시장 전체의 성장세도 가팔랐다. 카운터포인트리서치에 따르면 3분기 D램 비트 출하량은 약 4% 증가하는 데 그쳤지만 매출은 전년 동기 대비 369% 급증했다. 판매량보다 가격 상승이 시장 성장을 주도했다.
최정구 카운터포인트리서치 수석연구원은 “아직 판매량 확대가 아닌 가격 중심의 슈퍼사이클”이라며 “AI가 메모리를 희소한 자원으로 바꾸면서 구매자들이 가격 협상보다 공급 물량 확보를 우선하고 있다”고 설명했다.
특히 HBM뿐 아니라 범용 D램의 성장세가 두드러졌다. 3분기 DDR 매출은 전년 동기 대비 500%, LPDDR은 약 400% 증가했다. HBM 매출도 거의 두 배로 늘었지만 전체 D램 매출에서 차지하는 비중은 오히려 낮아졌다.
AI 서버의 메모리 수요가 GPU용 HBM을 넘어 CPU용 D램으로 확대된 영향이다. 카운터포인트리서치에 따르면 AI 시스템의 GPU 대비 CPU 비율은 기존 4대 1에서 2대 1 수준으로 좁혀졌으며 1대 1에 가까워지는 추세다. 엔비디아의 차세대 베라 루빈 서버는 CPU당 D램 탑재량이 이전 세대보다 약 3배 늘어난 1.5TB에 달한다.
HBM4로 옮겨간 경쟁…삼성, 선두 탈환 노린다
전체 D램 시장에서는 SK하이닉스가 격차를 좁히고 있지만 HBM 시장에서는 삼성전자의 추격이 거세다.
올해 2분기 HBM 시장에서 SK하이닉스는 점유율 50%로 1위를 차지했다. 삼성전자는 전 분기 21%에서 33%로 상승하며 양사의 격차를 17%포인트까지 줄였다.
카운터포인트리서치는 SK하이닉스가 HBM3E 시장을 주도해 왔지만 최근 성장세가 둔화된 반면 삼성전자의 HBM4는 고객사들로부터 긍정적인 반응을 얻고 있다고 평가했다. 내년에는 삼성전자가 HBM 시장 1위에 오를 것으로 전망했다.
SK하이닉스도 HBM4 공급 확대에 속도를 내고 있다. 양사의 경쟁은 차세대 제품의 공급 물량과 고객사 확보로 이어지고 있다.
중국 CXMT는 범용 D램 시장에서 입지를 넓혀 왔지만 첨단 HBM에서는 한국 기업과 격차가 크다. 로이터는 지난달 28일 CXMT가 HBM3E의 제한적 생산을 준비하고 있으나 수율이 20~30% 수준으로 SK하이닉스의 약 70%에 크게 못 미친다고 보도했다.
메모리 공급 부족도 당분간 이어질 전망이다. 카운터포인트리서치는 장기공급계약이 HBM 가격을 뒷받침하고 있으며 주요 신규 생산시설이 2028년에야 가동을 시작할 것으로 내다봤다. 시장조사업체 트렌드포스도 4일 서버용 D램 계약가격 상승과 함께 삼성전자와 SK하이닉스의 내년 HBM 공급 물량이 사실상 확보된 상태라고 전했다.