할로자임 고점 대비 30% 넘게 하락…알테오젠은 약 60% 급락
올해 공매도 거래대금 3조8000억원 육박…로열티 재평가·주주환원도 쟁점
알테오젠(196170)이 창사 이래 최대 실적을 기록하고 미국과 독일에서 잇따라 특허분쟁 관련 성과를 거뒀지만, 주가는 지난해 고점 대비 60% 가까이 하락했다. 미국에서는 머크(MSD)가 할로자임과의 특허무효심판에서 유리한 결정을 확보했고, 독일에서는 키트루다 피하주사(SC) 제형의 판매금지 가처분이 취소됐다. 사업 성과와 법적 불확실성 완화에도 주가는 좀처럼 회복하지 못하고 있다.
미국 할로자임은 올해 10월 말 고점 대비 30% 넘게 하락했다. 알테오젠의 주가는 지난해 고점 대비 약 60% 낮은 수준으로, 특허분쟁에서 유리한 결과를 확보하고도 낙폭을 좀처럼 줄이지 못하고 있다. 그 사이 대규모 공매도 거래가 이어졌고, 미래 로열티 수익에 대한 시장의 평가도 달라졌다.
사상 최대 실적에 美·獨 특허전 성과…주가와 엇갈린 기업가치
알테오젠의 올해 3분기 연결 매출액은 1198억원, 영업이익은 789억원으로 전년 동기 대비 각각 144%, 196% 증가했다. 분기 매출이 1000억원을 넘어선 것은 창사 이래 처음이며, 영업이익도 분기 기준 최대치를 기록했다. 영업이익률은 65.9%에 달했다.
3분기 누적 매출액은 2603억원, 영업이익은 1524억원으로 지난해 연간 실적을 이미 넘어섰다. 기술이전 계약에 따른 마일스톤 수익과 신규 계약 매출이 반영되면서 실적 규모가 크게 확대됐다.
핵심 제품인 키트루다SC의 판매도 빠르게 늘고 있다. MSD가 발표한 올해 3분기 글로벌 매출은 8억3000만달러로 전 분기 4억6300만달러보다 약 79% 증가했다. 알테오젠은 기술이전 계약에 따라 판매 마일스톤을 수령하고 있으며, 약정된 마일스톤을 모두 받은 이후에는 순매출의 2%를 로열티로 받는다.
실적 성장에 이어 특허분쟁에서도 유리한 결과가 나왔다. 미국 특허청 산하 특허심판원(PTAB)은 할로자임의 히알루로니다제 관련 특허에 대한 등록 후 특허무효심판(PGR)에서 MSD 측 주장을 받아들였다. 이로써 심리가 개시된 14건 모두에서 MSD에 유리한 최종 서면결정이 내려졌다.
독일에서도 키트루다SC 판매를 가로막던 법적 장애물이 해소됐다. 19일 독일 뮌헨 고등법원은 판매금지 가처분을 취소했다. 할로자임은 이에 반발해 본안 소송을 추진하겠다는 입장을 밝혔으며, 네덜란드에서 내려진 유럽 8개국 판매제한 명령과 미국의 별도 특허침해 소송은 이어지고 있다.
미국 특허심판에서 MSD 측이 연이어 승리하고 독일의 판매금지 가처분까지 취소되면서 알테오젠의 핵심 기술을 둘러싼 법적 부담은 줄었다. 그러나 시장은 특허분쟁의 진전보다 향후 로열티 수익과 기업가치에 대한 불확실성에 더 민감하게 반응하고 있다.
공매도 거래대금 3조8000억원 육박…로열티·주주환원도 변수
한국거래소 공매도 통계를 집계한 결과, 올해 1월 2일부터 11월 19일까지 알테오젠의 누적 공매도 거래량은 1148만8008주, 거래대금은 약 3조7953억원에 달했다. 거래대금을 거래량으로 나눈 가중평균 거래가격은 약 33만원으로, 현재 주가인 17만원대와 큰 차이를 보인다. 이는 공매도 거래의 평균 체결가격으로, 실제 투자자들의 실현 수익을 의미하지는 않는다.
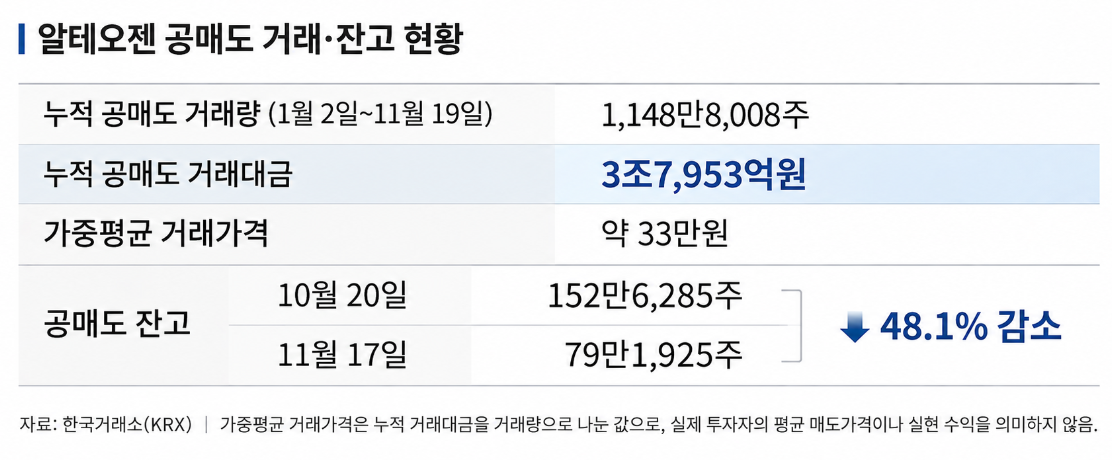 공매도 거래가 급증한 시점도 눈에 띈다. 미국 약가협상 규정에 대한 우려가 확산된 이달 9일 공매도 거래량은 24만7665주로 직전 거래일의 3배를 웃돌았고, 이날 주가는 16.01% 하락했다. 공매도 미상환 잔고는 10월 20일 152만6285주에서 11월 17일 79만1925주로 48.1% 감소했지만, 주가는 여전히 고점 대비 크게 낮은 수준이다.
시장에서는 키트루다SC의 로열티율 2%와 미국 약가협상 규정에 따른 장기 수익성 변화를 주시하고 있다. 미국 메디케어·메디케이드서비스센터(CMS)는 기존 정맥주사(IV) 제형과 히알루로니다제를 추가한 SC 제형을 동일 의약품으로 취급하도록 규정을 정비했다. 이에 따라 키트루다SC에도 2029년부터 협상가격이 적용될 가능성이 제기되며 주가가 급락했다.
그러나 국내 증권가는 실제 영향이 제한적일 것으로 보고 있다. 신한투자증권은 키트루다 바이오시밀러 출시에 따라 약가협상 적용 기간이 2029~2030년 최대 2년에 그칠 것으로 전망했다. 키트루다SC 약가가 60% 인하되더라도 알테오젠의 연간 로열티 감소폭은 약 8%로 추정했다. 바이오시밀러의 실제 출시 시점에 따라 영향은 달라지지만, 시장의 급격한 주가 조정과 예상되는 실적 감소 규모 사이에는 상당한 차이가 있다는 평가다.
주가 하락에 따른 추가 부담도 발생했다. 알테오젠은 20일 상환전환우선주(RCPS)의 전환가액을 27만4208원에서 23만3077원으로 15% 낮췄다고 공시했다. 이에 따라 전환가능 주식 수는 기존 52만8830주에서 62만2152주로 9만3322주 증가했다.
주주환원 정책도 관심사다. 알테오젠은 올해 첫 현금배당 약 200억원을 결정하고, 추가 배당을 위한 자본준비금 800억원의 이익잉여금 전입을 추진했다. 경영진은 지난 3월 주주총회에서 자사주 매입의 단기 효과를 인정하면서도 추가 계약과 마일스톤 수취 등 사업 성과를 통한 기업가치 상승에 무게를 뒀다. 대전 둔곡지구에 2532억원 규모의 생산시설 투자도 추진하고 있다.
전태연 알테오젠 대표는 3분기 실적 발표 당시 “기존 파트너사의 개발 진전과 제품 판매 확대에 따른 수익에 신규 파트너십 성과를 더해 지속적으로 성장할 수 있는 사업 기반을 강화하고 있다”고 밝혔다. 향후 로열티 수익과 주주환원 정책에 대한 시장의 평가는 계속될 수밖에 없다. 그러나 이미 확인된 실적과 특허 성과까지 감안하면, 현재의 주가 낙폭이 기업의 실질적인 가치 변화를 온전히 반영하고 있는지는 다시 따져볼 필요가 있다.