세계 풍력 신규 설치 160GW 역대 최대…올 상반기 해상풍력 투자 72% 급감
中 터빈 제조업 지배력 확대…한국 55GW 입찰 추진에 공급망 주목
세계 풍력발전 시장이 사상 최대 설치 실적을 기록했지만 신규 투자는 위축되고 있다. 특히 해상풍력은 높은 건설비용과 금융조달 부담, 인허가 및 전력계통 병목으로 사업 추진이 지연되고 있다.
2025년 세계 풍력발전 신규 설치량은 전년 대비 약 40% 증가한 160GW(기가와트)로 사상 최대를 기록했다. 반면 세계 해상풍력 신규 낙찰 물량은 전년의 5분의 1 수준으로 급감했으며, 육상풍력 신규 낙찰 물량도 39% 감소했다.
올해 상반기 세계 풍력 투자도 27%, 해상풍력은 72% 감소했다. 중국의 터빈 제조업 지배력 확대와 가격 경쟁, 대형화도 글로벌 공급망을 변화시키고 있다.
한국은 지난 3월 해상풍력특별법 시행에 이어 6월에는 2035년까지 55GW 규모의 경쟁입찰 로드맵을 발표했다. 글로벌 시장 성장과 국내 보급 확대 추진 속에서 한국 기업의 수주 기회가 주목된다.
세계 풍력 2031년까지 성장…해상풍력 전망은 하향
국제에너지기구(IEA)에 따르면 2025년 세계 육상풍력 신규 설치량은 약 150GW로 전년 대비 37% 증가했다. 중국은 육상·해상을 합쳐 약 117GW를 신규 설치하며 시장을 주도했다.
세계 육상풍력 누적 설비는 2031년 2,040GW로 2025년 대비 70% 이상 증가할 전망이다. 2026~2031년 신규 설치량은 연평균 약 140GW에 달할 것으로 예상된다.
해상풍력은 같은 기간 117GW가 추가돼 이전 6년의 약 두 배로 확대될 전망이다. 그러나 높은 건설비용과 금융조달 부담 등으로 성장 전망치는 지난해보다 27% 하향 조정됐다.
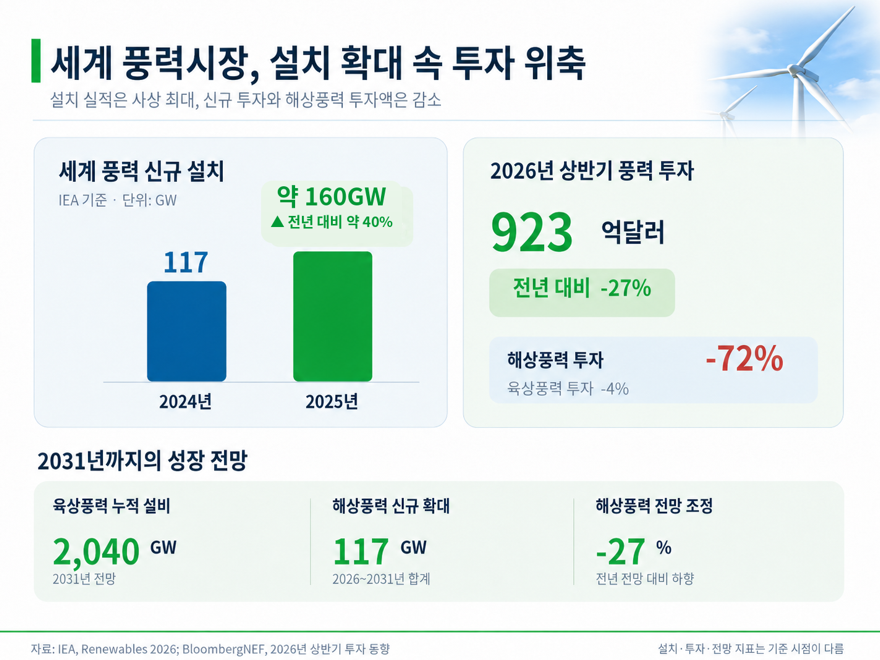 세계풍력에너지협의회(GWEC)에 따르면 2025년 세계 해상풍력 신규 낙찰 물량은 11.4GW로 전년의 약 5분의 1에 그쳤다. 육상풍력 신규 낙찰 물량도 32.8GW로 39% 감소했다.
풍력 투자 27% 감소…각국 정책 대응도 엇갈려
블룸버그NEF에 따르면 올해 상반기 세계 풍력 투자액은 923억달러로 전년 동기 대비 27% 감소했다. 육상풍력 투자는 807억달러로 4% 감소한 반면, 해상풍력은 72% 급감했다. 유럽의 입찰 부진과 미국의 사업 중단·취소, 높은 금융비용 등이 주요 원인이다.
국가별 정책 대응도 엇갈린다. 독일은 인허가 간소화와 입찰 확대, 영국은 육상풍력 규제 완화를 추진하고 있다. 인도도 자국 터빈 제조업 육성과 보급 확대에 나서고 있다. 반면 미국에서는 세액공제 축소와 해상풍력 개발 제한 등 정책 변화가 신규 투자에 부담으로 작용하고 있다.
발전원가에서도 육상·해상 간 격차가 뚜렷하다. 국제재생에너지기구(IRENA)에 따르면 2025년 세계 평균 균등화발전비용(LCOE)은 육상풍력이 MWh(메가와트시)당 33달러, 해상풍력은 78달러를 기록했다.
육상풍력의 가격 경쟁력이 강화되는 가운데 해상풍력은 높은 초기 투자비와 금융조달 부담이 사업 확대를 제약하고 있다.
中 터빈 제조업 독주…가격 경쟁·대형화 가속
2025년 세계 풍력터빈 공급 상위 5개사는 모두 중국 기업이었다. 골드윈드가 29.7GW로 1위에 올랐고, 엔비전 21.8GW, 윈디 19.8GW, 밍양 18.6GW, 싼이 15.1GW 순이었다. 다만 중국 제조기업의 설치 실적은 93% 이상이 자국 시장에 집중돼 있으며, 중국 이외 시장에서는 유럽과 미국 기업들이 강한 입지를 유지하고 있다.
가격 경쟁력도 중국의 강점이다. 중국산 풍력터빈은 해외시장에서 국제가격보다 최대 50% 저렴하게 공급되기도 했다.
중국 이외 주요 제조기업의 2025년 합산 순손실은 약 9억달러로 전년 대비 절반으로 줄었다. 수익성 회복에도 중국과의 가격 경쟁은 여전하다.
터빈 대형화도 가속화하고 있다. 세계 신규 설치 터빈의 평균 용량은 육상풍력이 2024년 5.29MW에서 2025년 6.16MW로 16.4%, 해상풍력은 9.82MW에서 10.31MW로 약 5% 증가했다.
대형 터빈은 발전 효율을 높이지만 하부구조물과 설치선박, 항만시설의 대형화를 요구해 투자비용도 증가한다.
풍력산업의 경쟁력은 가격뿐 아니라 대형 설비에 대응하는 기술력과 생산능력, 안정적인 공급망 확보로 확대되고 있다.
한국, 해상 55GW 입찰·육상 12GW 보급 추진
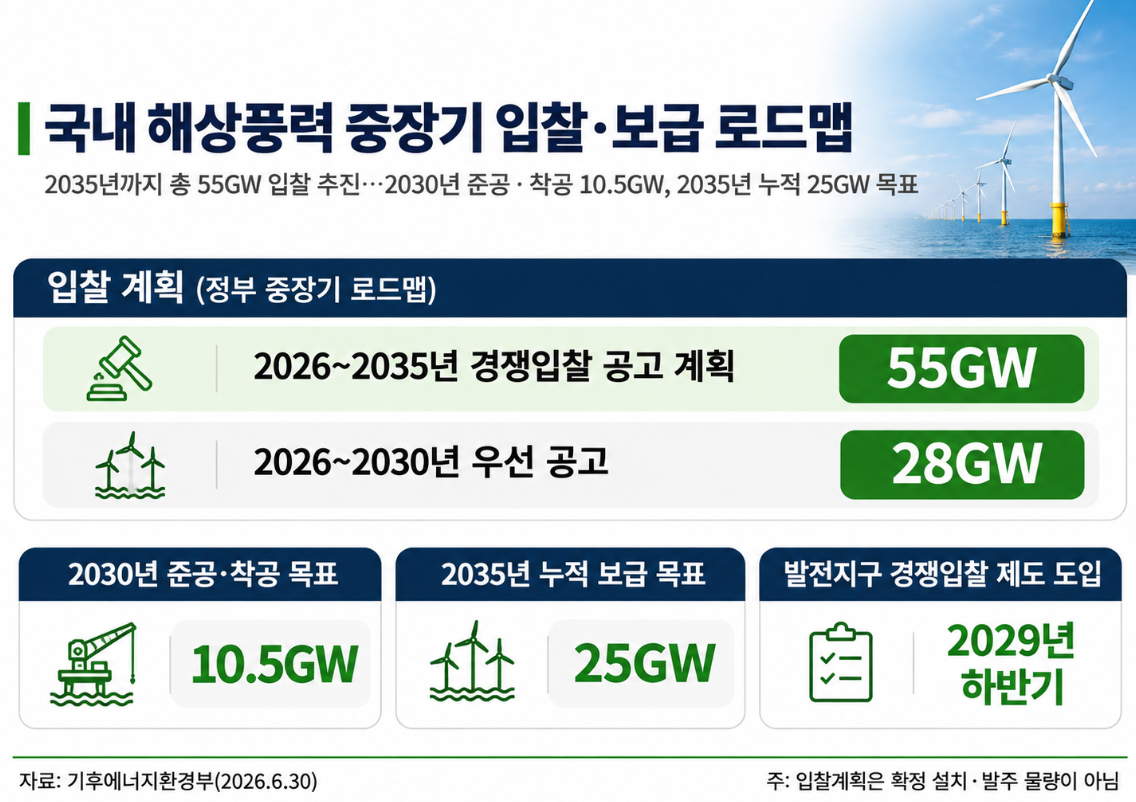
기후에너지환경부는 지난 6월 ‘해상풍력 중장기 입찰 이행안’을 통해 2026~2035년 총 55GW 규모의 경쟁입찰 계획을 제시했다. 2030년까지 28GW를 우선 공고하고, 2030년 준공·착공 10.5GW, 2035년 누적 보급 25GW를 목표로 한다.
 지난 3월 시행된 해상풍력특별법은 국가 주도 계획입지 체계 도입으로 사업 불확실성을 줄이고 해상풍력 개발을 촉진하는 데 초점을 맞췄다.
올해 상반기 해상풍력 경쟁입찰에서는 1,786MW가 최종 선정됐으며, 10월 30일에는 하반기 약 2,200MW 규모의 입찰이 추가 공고됐다.
육상풍력도 2030년 6GW, 2035년 12GW 보급을 목표로 확대하고 있다. 지난 10월부터 발전허가 신청 시 풍황 실측자료를 기상청 자료로 대체하도록 해 사업 준비 절차를 간소화했다.
육상·해상풍력 보급 확대는 풍력터빈과 하부구조물, 해저케이블, 항만·설치선박 등 관련 산업의 성장 기회로 이어질 전망이다.
발전사업부터 해저케이블까지…한국 기업의 성장 기회
씨에스윈드(112610)는 글로벌 풍력타워 공급업체로, 해상풍력 하부구조물까지 사업 영역을 넓혔다.
미국·유럽·아시아에 생산거점을 보유하고 있으며, 2023년 덴마크 블라트 인수를 통해 모노파일과 트랜지션피스 등 해상풍력 하부구조물 분야에 진출했다.
SK이터닉스(475150)는 국내 육상풍력 발전단지 개발부터 건설·운영까지 아우르는 재생에너지 사업자다.
올해 8월 99MW 규모 의성 황학산 풍력발전단지의 상업운전을 시작하면서 육상풍력 운영 규모를 257MW로 늘렸다. 신안우이·굴업도 등 약 1.1GW 규모의 해상풍력 개발사업도 추진 중이다.
유니슨(018000)은 육상풍력터빈 제조를 기반으로 대형 해상풍력 시장에 진출했다.
육상에서는 30.8MW 규모 육백산풍력 개발을 추진하고 있다. 해상에서는 지난 8월 약 993억원 규모 고창해상풍력 발전기 공급계약을 체결했으며, 340MW 규모 한빛해상풍력에도 13.6MW급 터빈 25기 공급을 추진 중이다.
두산에너빌리티(034020)는 국산 대형 해상풍력터빈 개발과 상용화에 주력하고 있다.
8MW급에 이어 10MW급 해상풍력터빈의 국제 형식인증을 확보했다. 올해 상반기 입찰 선정 사업을 포함해 8·10MW급 터빈 공급 대상으로 확정된 프로젝트 규모는 총 1,213MW에 달한다.
SK오션플랜트(100090)는 대만 해상풍력 하부구조물 공급 경험을 바탕으로 유럽시장에 진출했다.
올해 7월 약 1,605억원 규모의 독일 발윈5 해상변전소 하부구조물 프로젝트를 수주했다. 고정식·부유식 해상풍력 하부구조물을 주요 사업으로 삼고 있다.
LS마린솔루션(060370)은 해상풍력과 해저 송전망 구축에 필요한 해저케이블 시공을 담당한다.
지난 9월 신안우이 해상풍력 프로젝트에서 1,569억원 규모의 해저케이블 운송·설치 계약을 체결했다. 11월에는 LS전선과 함께 504MW 규모 태안해상풍력 사업의 해저케이블 공급·시공 일정 확보 협약(CRA)을 맺었다.
세계 풍력시장의 성장과 국내 보급 확대는 한국 기업에 새로운 기회다. 향후 프로젝트 착공과 기자재 발주가 늘어나는 가운데 대형 터빈 대응능력과 공급망 경쟁력을 확보한 기업들의 역할이 커질 전망이다.
마켓타임스는 다음 편에서 바이오에너지 시장의 성장 전망과 글로벌 정책 변화, 한국 기업의 경쟁력을 조명한다.