코스피 5.21% 급락한 날 KRX 금 현물도 4.17% 하락
10년물 물가연동국채 입찰 실질금리 2002년 이후 최고…12월 점도표가 변수
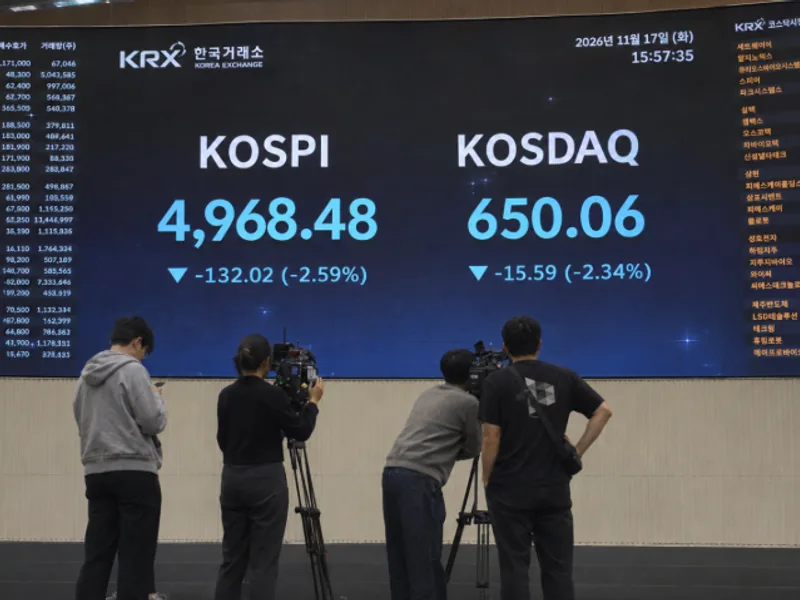
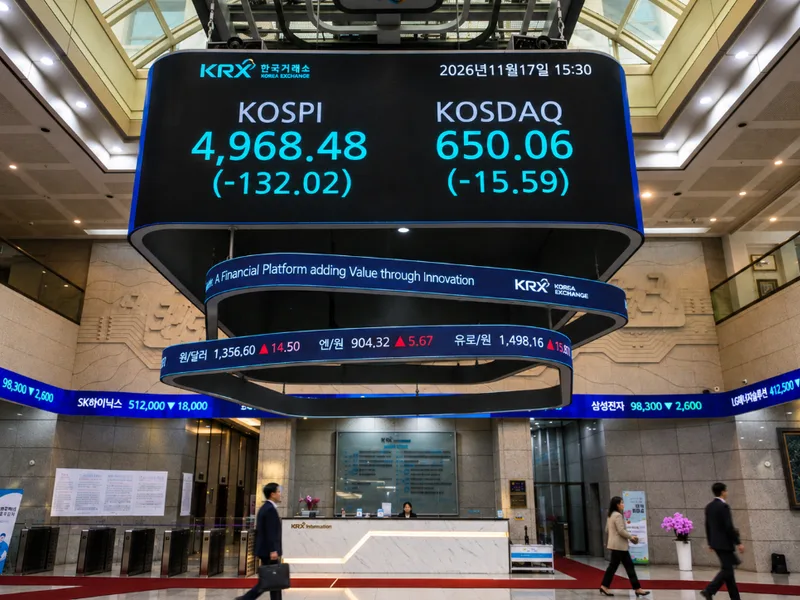
코스피가 5% 넘게 급락한 20일 안전자산으로 꼽히는 금도 함께 떨어졌다. 이날 금값은 달러 강세와 미국의 추가 금리 인상 전망에 밀렸고, 연초부터 높아진 미국 국채 실질금리도 이자를 주지 않는 금에 부담을 주고 있다. 금값의 흐름을 가늠하려면 금 시장 못지않게 미국 채권시장을 봐야 하는 이유다.
한국거래소(KRX) 금시장에서 금 현물은 전 거래일보다 4.17% 내린 1g당 15만3090원에 마감했다. 국제 금 현물은 장중 2025년 9월 이후 최저치까지 떨어진 뒤 한국시간 오후 4시 30분 온스당 3552달러에 거래됐다. 1월 29일 장중 최고가(5595달러)보다 36.5%, 지난해 말 종가(4315달러)보다 17.7% 낮다.
금은 들고 있는 동안 이자가 붙지 않는다. 물가를 빼고도 수익을 주는 채권의 금리가 오를수록 금을 보유할 때 포기하는 수익도 커진다. 19일(현지시간) 열린 190억달러 규모의 미국 10년물 물가연동국채(TIPS) 입찰에서 낙찰 실질금리는 2.903%로, 10년물 입찰 기준 2002년 7월 이후 가장 높았다. 낙찰가를 기준으로 만기까지 보유할 때 물가 변동을 감안한 연 수익률이 약 2.9%라는 뜻이다. 시장에서 거래되는 10년물 실질금리도 19일 2.88%로 1월 2일(1.94%)보다 0.94%포인트 높고, 10월 5일 기록한 연중 최고치(2.95%)에 다가서 있다.
이 변화는 명목금리만 보면 잘 드러나지 않는다. 미 재무부와 세인트루이스 연방준비은행(FRED) 자료에 따르면 10년물 명목금리는 10월 28일 5.05%, 11월 19일 5.04%로 거의 제자리였다. 그러나 같은 기간 채권시장의 기대인플레이션 지표는 2.38%에서 2.16%로 내려가고, 실질금리는 2.67%에서 2.88%로 올랐다. 명목금리는 그대로인데 금에 주는 부담은 3주 사이 더 커진 것이다.
같은 기간 연방준비제도(Fed·연준)의 추가 인상 전망도 강해졌다. 연준은 10월 기준금리를 연 3.75~4.00%로 동결했지만, 의사록에서는 거의 모든 참석자가 물가와 고용이 예상대로 움직이면 추가 인상이 적절할 가능성이 크다고 봤다. 시카고상품거래소(CME) 페드워치 기준 12월 0.25%포인트 인상 확률은 20일 99.3%에 이른다. 달러지수도 19개월 만의 최고 수준에 다가섰다. 달러가 강해지면 다른 통화로 금을 사는 투자자의 부담도 커진다.
실질금리 상승의 부담은 국내 투자자에게도 이어진다. 실질금리가 오르면 할인율이 높아져 기업이 먼 훗날 벌어들일 이익의 현재 가치가 낮아지고, 그만큼 성장주에도 부담이 된다. 금을 보는 셈법도 달라졌다. 금은 주식 하락에 대비하는 수단으로 쓰이기도 하지만, 실질금리가 높아지는 국면에서는 이날처럼 주식과 금이 함께 하락할 수 있다.
이런 부담이 언제 덜어질지는 물가와 고용 흐름에 따라 정해질 내년 금리 경로에 달려 있다. AI 투자는 물가를 움직일 변수로 거론된다. 내년 연방공개시장위원회(FOMC) 투표권을 갖는 오스탄 굴스비 시카고 연방준비은행 총재는 19일(현지시간) 인디애나 경제클럽 대담에서 대규모 데이터센터 투자가 수요를 끌어올려 미국 경제를 과열시킬 수 있다고 봤다. 10월 미국 비농업 고용은 16만5000명 늘어 시장 예상을 웃돌았고, 실업률은 4.1%로 내렸다.
12월 인상 가능성이 시장에 상당 부분 반영된 만큼, 관심은 내년에도 인상이 이어질지로 옮겨 가고 있다. 25일 오후 10시 30분(한국시간) 발표되는 미국 10월 개인소비지출(PCE) 물가가 다음 지표다. 이어 연준은 12월 8~9일(현지시간) FOMC에서 내년 기준금리 전망을 담은 점도표를 공개한다. 두 발표를 거치며 내년 추가 인상 기대가 약해지고 실질금리와 달러가 함께 내려오면 금값을 눌러 온 압력도 줄어들 수 있다. 반대로 추가 인상 전망이 이어져 실질금리와 달러가 높은 수준에 머물면 금값에 대한 부담도 이어질 수 있다.