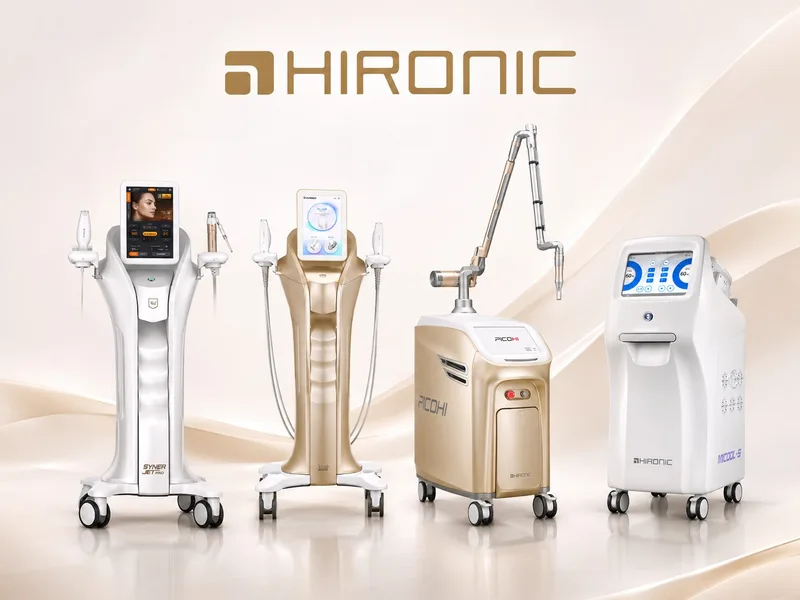
3분기 누적 매출 27%·영업익 62% 증가…수익성 개선 뚜렷
북미 장비 공급 본격화…자사주 소각·40억원 배당으로 주주환원
장기간 거래정지를 겪었던 피부미용 의료기기 전문기업 하이로닉(149980)이 기업가치 회복에 속도를 내고 있다. 지난 5월 거래재개 이후 실적 개선이 뚜렷한 가운데 북미 시장 진출과 자사주 소각·배당을 통해 재도약의 기반을 다지고 있다.
하이로닉의 올해 3분기 누적 연결 매출은 300억5000만원, 영업이익은 38억8000만원으로 전년 동기 대비 각각 26.9%, 61.9% 증가했다. 당기순이익도 28억6000만원으로 160.4% 늘었다. 매출과 영업이익 모두 3분기 누적 기준 사상 최대 실적이다.
매출보다 빠른 이익 성장…북미 시장 본격 진출
하이로닉의 실적에서 주목할 부분은 수익성 개선이다. 3분기 누적 매출총이익률은 지난해 54.9%에서 올해 65.6%로 상승했다. 매출 증가에도 매출원가는 오히려 감소하면서 영업이익률도 10.1%에서 12.9%로 개선됐다.
새로운 성장축은 북미 시장이다. 하이로닉은 지난 7월 글로벌 미용의료기기 기업 비너스 컨셉(Venus Concept)과 미국·캐나다 독점 유통 계약을 체결했다.
미국 식품의약국(FDA)의 510(k) 허가를 확보한 ‘뉴 더블로 2.0’ 기반 북미 전용 모델을 8월 20대, 9월 약 40대 출하했으며 후속 장비와 소모품 주문도 이어지고 있다.
장비 판매 이후 카트리지와 팁 등 시술용 소모품에서 반복 매출이 발생하는 사업구조인 만큼 북미 시장 내 장비 설치 확대는 중장기 성장과 수익성 개선 요인으로 작용할 전망이다.
홈뷰티 매출 급성장…자회사 수익성 개선은 과제
병의원용 의료기기에서 개인용 홈뷰티 시장으로 사업 영역도 확대하고 있다.
홈뷰티 자회사 홈쎄라의 올해 3분기 누적 매출은 59억4000만원으로 지난해 연간 매출 43억6000만원을 9개월 만에 36% 이상 넘어섰다.
다만 외형 성장과 이익 기여는 구분할 필요가 있다. 홈쎄라는 3분기 누적 당기순손실 8억4000만원, 국내 유통 자회사 하이로닉코리아는 11억6000만원의 순손실을 기록했다.
자회사들의 수익성 개선 여부가 향후 연결 실적의 추가 성장에 중요한 변수로 작용할 전망이다.
거래재개 이후 자사주 소각·배당…주주가치 제고
실적 개선과 함께 자본시장 신뢰 회복에도 나서고 있다.
하이로닉은 2024년 재무제표 감사의견 한정으로 지난해 4월 거래가 정지됐으나, 올해 적정 감사의견을 확보하고 한국거래소의 상장적격성 실질심사 대상 제외 결정에 따라 5월 4일 거래가 재개됐다.
올해 1월 약 132억원 규모의 제3자배정 유상증자를 완료했으며, 6월에는 보유 자사주 약 400만주를 전량 소각했다. 7월에는 주당 233원, 총 40억원 규모의 창사 첫 분기배당을 실시했다.
9월 말 현금및현금성자산과 단기금융상품은 약 179억원으로 지난해 말 49억원에서 증가했다. 유상증자를 통한 자금 확보와 함께 3분기 누적 영업활동 현금흐름도 지난해 6억2000만원 유출에서 올해 18억7000만원 유입으로 전환됐다.
다만 블루코어컴퍼니와의 주주총회 결의 취소 및 신주발행 무효 관련 소송이 진행 중이라는 점은 여전히 불확실성으로 남아 있다.
거래정지 위기를 극복한 하이로닉은 이제 성장성과 수익성을 동시에 입증해야 하는 단계에 들어섰다. 북미 장비 공급이 소모품 반복 매출 확대로 이어지고 홈뷰티 자회사의 외형 성장이 수익성 개선으로 연결될 수 있을지가 향후 기업가치 재평가의 핵심이 될 전망이다.