상반기 매출 715억원·영업이익 155억원…영업이익률 21.8%
미주·아시아 매출 각각 24.7%·41.2% 증가…해외 매출 비중 84.8%
데이터센터 보안 수요 확대…AI 영상보안·통합관제·로봇 보안으로 사업 확장
스몰인사이트리서치는 2일 슈프리마(236200)가 생체인식 기반 출입통제 사업의 높은 수익성을 바탕으로 해외시장에서 성장세를 이어가는 가운데, AI 영상보안과 통합관제·로봇 보안으로 사업영역을 확대하고 있다고 분석했다.
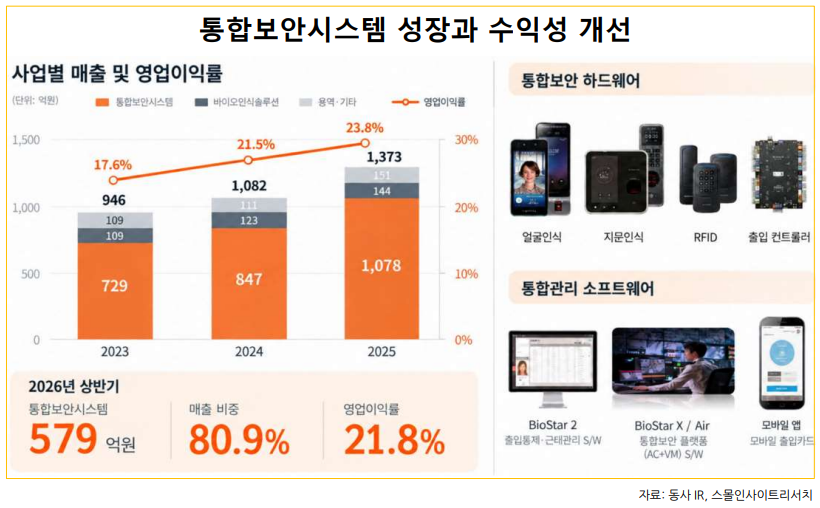
슈프리마의 2026년 상반기 연결 매출액은 715억원으로 전년 동기 대비 16.5% 증가했고, 영업이익은 155억원으로 17.3% 늘었다. 영업이익률은 2023년 17.6%에서 2025년 23.8%로 개선됐으며, 2026년 상반기에도 21.8%를 유지했다. 자체 생체인식 알고리즘과 소프트웨어 기술에 기반한 고부가가치 제품 경쟁력이 수익성을 뒷받침하고 있다.
 다만 2026년 3분기 잠정 연결 매출액은 전년 동기 대비 8.2% 증가한 328억원을 기록했으나, 영업이익은 13.1% 감소한 57억원에 그쳤다. 원재료 가격 상승과 단기 환율 하락, 일부 해외시장 수요 둔화 및 계절적 요인이 복합적으로 작용한 것으로 추정된다. 3분기 누적 매출액과 영업이익은 각각 전년 동기 대비 13.8%, 7.2% 증가했고, 영업이익률도 20.3%를 유지해 본업의 성장 기반은 유지되고 있는 것으로 분석됐다.
슈프리마는 20년 이상 축적한 생체인식 알고리즘과 이를 제품·소프트웨어로 상용화하는 기술력을 보유하고 있다. 시장조사기관 옴디아(Omdia)의 2025년 기준 시장점유율 전망치에 따르면 슈프리마는 글로벌 생체인식 리더 시장에서 점유율 12.6%로 세계 2위, 전체 출입통제 리더 시장에서는 4.5%로 공동 4위에 해당하는 것으로 추정된다. 고부가가치 AI 적용제품의 매출 비중도 2021년 23.5%에서 2025년 53.0%로 확대됐다.
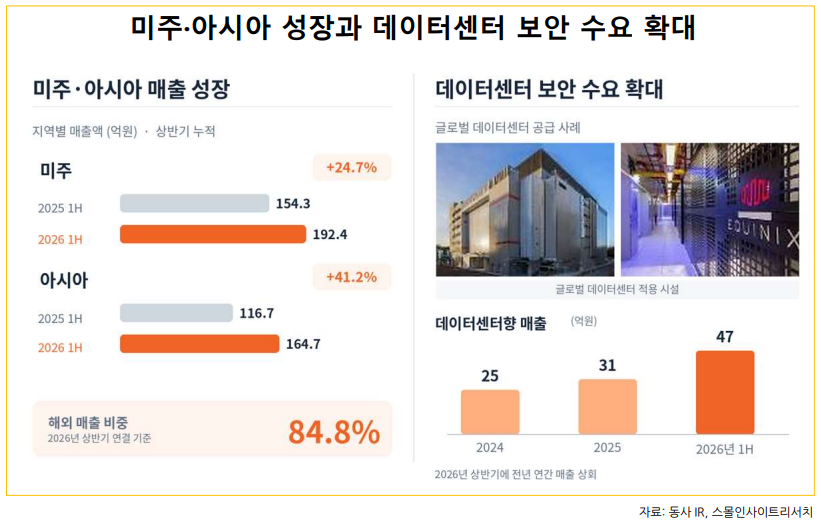
해외사업은 미주와 아시아가 성장을 견인하고 있다. 2026년 상반기 해외 매출액은 606억원으로 전체 매출의 84.8%를 차지했다. 미주 매출은 전년 동기 대비 24.7% 증가한 192억원, 아시아 매출은 41.2% 늘어난 165억원을 기록했다. 두 지역에서 발생한 매출 증가분은 전체 증가분의 약 85%에 달한다.
 슈프리마는 세계 140개국 이상의 판매망과 446개 파트너, 7개 해외지사를 기반으로 해외사업을 전개하고 있다. 북미에서는 현지 유통망과 글로벌 보안 플랫폼 연계를 통해 공급 기반을 확대하고 있으며, 인도·남아시아에서는 글로벌 제조기업과 현지 대기업을 대상으로 출입보안 솔루션 공급을 늘리고 있다. 일본에서는 클라우드 출입인증 서비스 CLUe의 공급 경험을 바탕으로 AI 영상보안 시장 확대를 추진하고 있다.
슈프리마는 2026년 상반기 전체 매출의 80.9%를 차지하는 통합보안시스템 사업을 기반으로 데이터센터 등 고보안 시설로 공급 영역을 넓히고 있다. 데이터센터향 매출은 2024년 25억원, 2025년 31억원에서 2026년 상반기 47억원으로 증가해 전년도 연간 실적을 넘어섰다.
이와 함께 출입인증을 넘어 영상분석과 통합관제로 솔루션을 확장하고 있다. 2025년 출시한 BioStar X는 출입통제와 영상관리시스템을 하나의 플랫폼에서 운영하는 솔루션이다. AI 카메라 ViOnyx는 얼굴인식과 인물 재식별 기술을 결합해 시설 내부의 인물 이동과 비인가자 접근 등을 분석한다. 클라우드 기반 출입관리와 연계해 보안 솔루션의 적용 범위를 넓히고 있다.
로봇 보안과 스마트빌딩 분야에서도 사업 기회를 확보하고 있다. 슈프리마는 현대차·기아 로보틱스랩 및 현대건설과 협력해 AI 출입인증·통합관제·로봇 서비스를 스마트 주거단지에 적용하는 사업을 추진하고 있다. 자율주행 로봇기업 뉴빌리티와는 AI 순찰로봇 솔루션을 공개하며 이동형 보안 분야로 적용 범위를 확대하고 있다.
주주환원 강화도 기업가치 재평가의 주요 변수다. 슈프리마는 2026~2028년 연간 주당 배당금 최소 400원 이상, 3년 평균 총주주환원율 40% 이상을 목표로 제시했다. 미국계 행동주의 투자사 달튼인베스트먼트도 올해 지분율을 8.00%까지 확대했다.
재무적 안정성은 양호한 수준이지만 금융자산 운용에 따른 손익 변동성은 과제로 남아 있다. 2026년 6월 말 연결 부채비율은 9.5%, 현금 및 현금성자산은 774억원을 기록했다. 반면 3분기 잠정실적에서는 약 235억원의 영업외손실이 발생하면서 당기순손실 126억원을 기록했다. 외화자산 환산손실과 금융자산 평가손익 악화 등이 주요 원인으로 추정되며, 향후 금융자산 운용에 따른 리스크 관리 강화가 요구된다.
스몰인사이트리서치 최성원 연구원은 “3분기 수익성 둔화에도 누적 실적은 성장세를 유지하고 있어 본업의 경쟁력이 구조적으로 훼손됐다고 보기는 어렵다”며 “향후 미주·아시아와 데이터센터 매출의 성장 지속 여부, AI 영상보안·클라우드·로봇 보안의 실제 매출 기여, 주주환원 정책의 이행이 기업가치 재평가의 주요 변수가 될 것”이라고 분석했다.