금융당국 중복상장 문제 제기 나흘 만에 프리IPO·IPO 검토 중단
최대 150억달러 조달 구상도 멈춰…주주가치 보호 이후 성장 전략 주목
SK하이닉스(000660)가 미국 낸드플래시 계열사 솔리다임의 나스닥 상장 추진을 중단했다. 금융당국이 중복상장 문제를 공개적으로 제기한 지 나흘 만이다. 주주가치 훼손 논란에서는 한발 물러섰지만, 대규모 투자재원을 확보하려던 구상도 함께 접었다. 중복상장 논란은 일단락되는 반면 AI 메모리 사업의 성장 비용을 어떻게 조달할 것인지는 다시 풀어야 할 문제로 남았다.
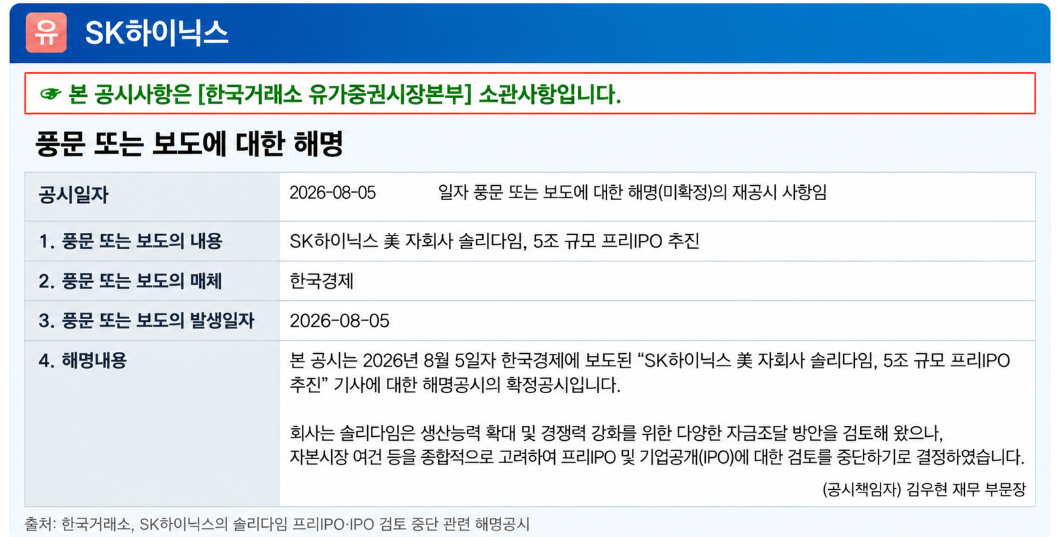
SK하이닉스는 23일 한국거래소에 제출한 해명공시를 통해 미국 종속회사 솔리다임의 상장 전 투자유치(프리IPO)와 기업공개(IPO) 검토를 중단하기로 결정했다고 밝혔다. 지난 8월 5일 제기된 프리IPO 추진 보도에 대한 최종 해명으로, 약 두 달 반 동안 이어진 관련 검토가 공식적으로 마무리됐다.
회사는 “솔리다임은 생산능력 확대 및 경쟁력 강화를 위한 다양한 자금조달 방안을 검토해 왔으나, 자본시장 여건 등을 종합적으로 고려하여 프리IPO 및 기업공개(IPO)에 대한 검토를 중단하기로 결정하였습니다”라고 밝혔다.
금융당국 잇단 문제 제기…중복상장 논란에 방향 전환
솔리다임의 상장 계획은 SK하이닉스 기존 주주들의 기업가치 훼손 우려를 불러왔다.
솔리다임은 SK하이닉스가 인텔의 낸드플래시 및 솔리드스테이트드라이브(SSD) 사업을 인수해 출범시킨 미국 기업이다. SK㈜에서 SK스퀘어, SK하이닉스, 미국 중간지주회사 AI컴퍼니를 거쳐 솔리다임으로 이어지는 다층적 지배구조를 갖고 있다.
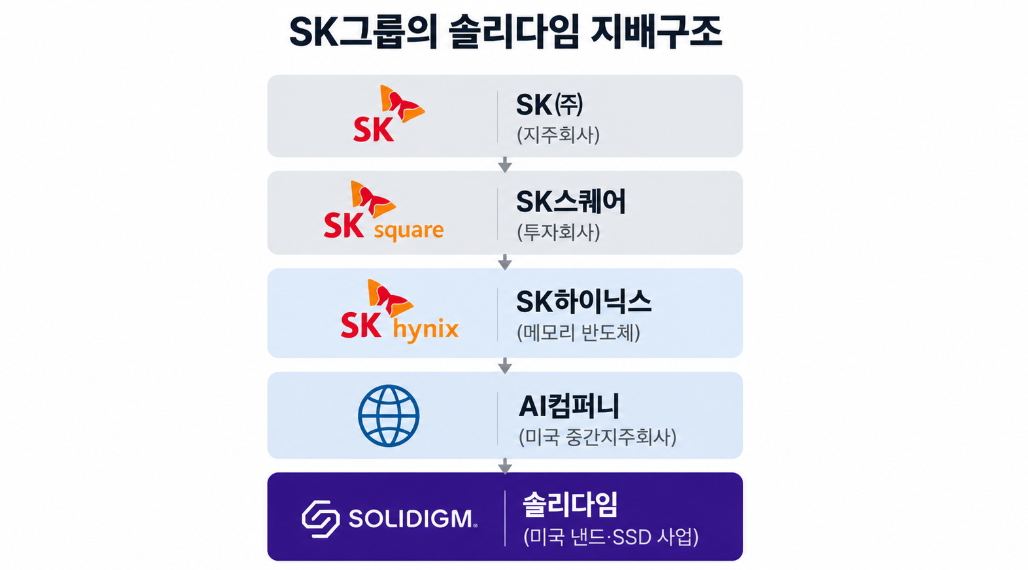 솔리다임이 별도로 상장하면 기존 SK하이닉스 주주들이 간접적으로 보유하던 사업가치가 분리 평가되고, 신규 주식 발행에 따라 향후 이익에 대한 지분 몫도 줄어들 수 있다는 우려가 제기됐다.
금융당국 역시 중복상장 문제를 공개적으로 언급했다. 이찬진 금융감독원장은 지난 19일 국회 정무위원회 국정감사에서 솔리다임 상장이 중복상장에 해당한다는 취지의 입장을 밝혔다. 이어 22일 이억원 금융위원장도 솔리다임의 해외 상장이 현행 중복상장 가이드라인 적용 대상이라는 점을 확인했다.
지난 8월 시행된 중복상장 관련 가이드라인은 해외 상장에도 적용되며, 모회사 이사회에 주주 영향 평가와 보호 방안 마련, 주주와의 소통, 이사회 의결 및 공시 등의 의무를 부과한다.
상장 철회로 지분 희석에 대한 우려는 완화됐지만, 주주가치 보호가 곧 기업가치 상승으로 이어지는 것은 아니다. 향후 투자재원을 어떤 방식으로 확보하고 이를 얼마나 효율적으로 활용하느냐에 따라 이번 결정의 경제적 효과도 달라질 수 있다.
최대 1,500억달러 기업가치 구상…대규모 조달 기회도 중단
솔리다임의 IPO는 미국 반도체 시장에서도 상당한 규모의 거래로 거론됐다. 로이터는 지난 9월 25일 솔리다임이 이르면 2027년 미국 증시 상장을 검토하고 있으며, 예상 기업가치가 최대 1,500억달러에 이를 수 있다고 보도했다. IPO를 통한 조달액은 최대 150억달러로 추산됐으며, 상장 주관사 선정을 위한 투자은행 설명 절차도 진행된 것으로 전해졌다. 모두 당시 검토 단계에서 거론된 규모로, 확정된 거래 조건은 아니었다.
상장 추진의 배경에는 AI 데이터센터 시장 확대에 대응하기 위한 투자 수요가 있었다. 솔리다임은 기업용 SSD를 주력으로 공급하고 있으며, AI 서비스 확산으로 고용량 저장장치 수요가 늘면서 생산능력 확충의 필요성도 커지고 있다. 로이터는 솔리다임이 미국 내 낸드플래시 생산시설 건설을 검토하고 있으며, 뉴욕주 북부도 후보지 가운데 하나라고 전했다.
SK하이닉스 입장에서 솔리다임의 IPO는 자회사 성장에 필요한 자금을 외부에서 확보하면서 HBM과 서버용 D램 등 핵심 사업에 투자 여력을 집중할 수 있는 선택지였다. 솔리다임이 독자적으로 대규모 자본을 조달하면 모회사의 직접적인 자금 부담을 줄일 수 있다는 이점이 있었다.
상장 검토 중단으로 이 같은 자금조달 경로는 일단 닫혔다. 지분 희석에 따른 주주가치 훼손 우려는 덜어냈지만, 기업용 SSD 사업의 투자 수요까지 사라진 것은 아니다. SK하이닉스는 솔리다임의 성장 투자를 유지하면서 모회사의 재무 부담을 관리할 수 있는 새로운 자금조달 방안을 마련해야 하는 상황이다.
지분 희석 우려 해소와 성장 투자 사이…기업가치 평가의 새 국면
솔리다임의 상장 철회는 SK하이닉스 주주들에게 반가운 결정일 수 있다. 자회사에 외부 주주가 참여하면서 모회사의 지분율이 낮아지는 상황을 피했기 때문이다. 솔리다임의 실적이 성장할수록 그 성과를 기존 지배관계 안에서 유지할 수 있다는 점도 긍정적이다.
그렇다고 상장 철회가 SK하이닉스에 일방적으로 유리한 선택은 아니다. 솔리다임이 독자적으로 자금을 조달할 기회를 포기한 만큼 향후 생산시설 확충과 기술개발에 필요한 투자 부담이 모회사로 돌아올 가능성도 있다. HBM과 서버용 D램에 대한 투자까지 확대해야 하는 SK하이닉스로서는 자금 배분의 중요성이 한층 커졌다.
대안으로는 모회사의 직접 출자나 차입, 솔리다임의 영업현금흐름 활용, 비상장 상태에서의 외부 투자유치 등이 거론될 수 있다. 직접 자금을 투입하면 SK하이닉스의 재무 부담이 늘어나고, 외부 자본을 유치하면 투자 조건에 따라 지분 희석 문제가 다시 제기될 수 있다. 아직 회사가 구체적인 조달 방안을 발표하지는 않았다.
결국 이번 결정으로 해소된 것은 중복상장에 따른 주주가치 훼손 우려이지, 솔리다임의 성장에 필요한 자금 문제까지는 아니다. SK하이닉스가 앞으로 어떤 방식으로 투자재원을 확보하고 AI 메모리와 기업용 SSD 사업의 성장을 함께 이끌어갈지에 시장의 관심이 옮겨갈 것으로 보인다.