2분기 낸드 가격 55% 급등…기업용 SSD 비중 1년 새 26%→48%
삼성·SK하이닉스 낸드 매출 점유율 1·2위…고부가 eSSD 경쟁 확대
HBM(고대역폭메모리)에 가려졌던 낸드플래시가 다시 주목받고 있다. 한동안 메모리 업체들의 투자 우선순위가 HBM과 D램에 쏠리며 낸드 증설은 뒷전으로 밀렸다. 그런데 상황을 바꾼 것도 AI였다. AI 시장의 무게중심이 학습에서 추론으로 옮겨가자 기업용 SSD 수요가 예상보다 빠르게 불어나기 시작했다.
시장조사업체 트렌드포스에 따르면 올해 2분기 글로벌 낸드 상위 5개사의 매출은 688억7000만달러로 전분기보다 77% 증가했다. 기업용 SSD(eSSD)만 보면 증가세는 더 가파르다. 상위 5개사의 매출은 375억9000만달러로 한 분기 만에 103.6% 뛰었다. HBM에서 시작된 AI발 메모리 특수가 저장장치로 번지는 모습이다.
삼성전자와 SK하이닉스는 낸드 시장에서도 선두를 달리고 있다. 카운터포인트리서치가 집계한 2분기 매출 기준 점유율은 삼성전자 28%, SK하이닉스 19%로 나란히 1·2위다. 기업용 SSD 매출에서도 두 회사가 1·2위를 차지하고 있다.
NAND 절반이 서버로…추론이 만든 두 번째 수요
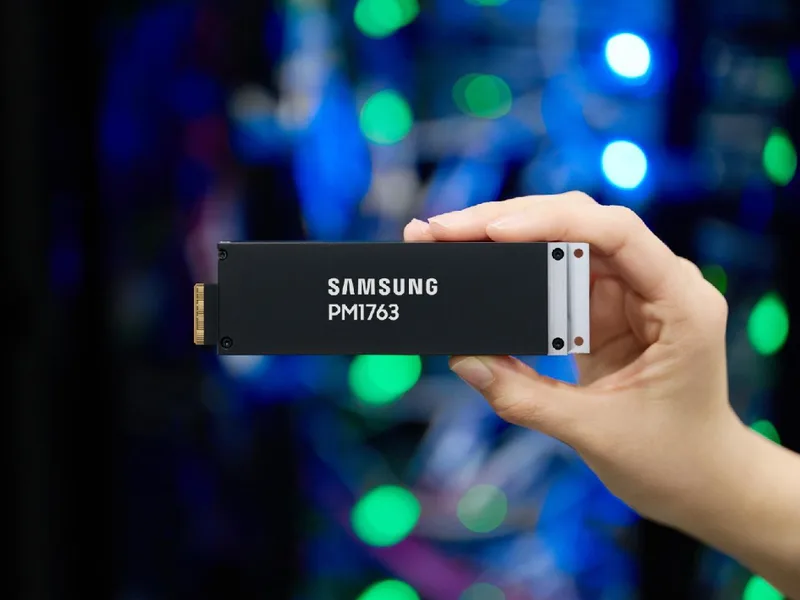
HBM과 기업용 SSD가 맡는 역할은 다르다. HBM은 GPU가 연산할 때 필요한 데이터를 빠르게 공급하고, 기업용 SSD는 AI 서비스에서 쓰이는 대규모 데이터를 저장한다. SSD 안에 데이터를 저장하는 핵심 메모리가 낸드플래시다.
생성형 AI 경쟁 초기에는 거대언어모델(LLM)을 만드는 ‘학습’에 투자가 집중됐다. 이제는 만들어진 모델을 실제 서비스에 적용하는 ‘추론’의 비중이 커지고 있다. 이용자가 많아지고 AI와 주고받는 정보가 쌓일수록 저장하고 다시 불러와야 할 데이터 역시 늘어난다.
KV캐시와 데이터셋을 빠르고 전력 효율적으로 저장할 고용량·고성능 스토리지의 필요성도 커졌다. 연산 과정에서 빠른 데이터 처리를 담당하는 HBM과 D램에 이어, 방대한 데이터를 저장하는 기업용 SSD의 중요성도 함께 높아지고 있다.
숫자는 이미 크게 움직였다. 카운터포인트리서치에 따르면 전체 낸드 출하량을 저장 용량(비트) 기준으로 봤을 때 기업용 SSD가 차지하는 비중은 지난해 2분기 26%에서 올해 2분기 48%까지 올라왔다. 올해 말에는 절반을 넘어설 전망이다. 스마트폰과 PC가 이끌던 낸드 수요에서 데이터센터의 존재감이 빠르게 커지고 있다.
기업용 SSD 시장에서는 삼성전자가 2분기 약 143억5000만달러의 매출로 1위를 지켰다. SK하이닉스와 솔리다임을 합친 SK하이닉스그룹은 86억3000만달러 이상으로 뒤를 이었다.
HBM에 투자 몰린 사이 공급 제한…낸드도 고부가 경쟁
문제는 공급이다. 낸드 수요가 살아나기 전 메모리 업체들은 이미 HBM과 D램에 투자의 무게를 옮긴 상태였다. 수익성이 높은 제품을 우선하다 보니 낸드 신규 생산능력을 공격적으로 늘릴 이유가 크지 않았다.
HBM과 낸드가 같은 생산라인을 놓고 경쟁하는 것은 아니다. HBM은 D램 계열 제품이다. 다만 쓸 수 있는 설비투자 재원은 한정돼 있다. HBM과 D램에 투자가 우선 배정될수록 낸드 신규 생산능력 확대는 상대적으로 제약을 받는다.
실제 낸드 업체들은 새 생산능력을 대거 늘리기보다 기존 설비의 공정 전환과 고단화를 통해 생산량을 확보하는 데 무게를 두고 있다. 트렌드포스도 주요 업체들이 D램과 HBM에 설비투자를 우선하면서 신규 낸드 생산능력 확대가 제한되고 있다고 분석했다.
가격은 이미 크게 뛰었다. 카운터포인트리서치에 따르면 2분기 낸드 가격은 전분기보다 55% 상승했고, 전체 시장 매출도 70% 늘었다. 기업용 SSD를 중심으로 수요가 빠르게 늘어난 가운데 제한적인 공급이 맞물린 결과다.
삼성전자의 2분기 낸드 매출은 약 230억6000만달러로 전분기보다 70.7% 증가했다. 176단 QLC 기반 기업용 SSD 출하를 늘리는 동시에 고성능 PCIe 5.0 제품 비중도 높이고 있다. QLC는 하나의 메모리 셀에 4비트의 데이터를 저장하는 방식으로, 같은 면적에서 저장 용량을 늘릴 수 있다는 장점이 있다.
SK하이닉스그룹은 증가 폭이 더 컸다. 2분기 낸드 매출은 142억7000만달러 이상으로 전분기 대비 89.5% 늘었다. SK하이닉스는 321단 제품 비중을 높이고 있고, 자회사 솔리다임은 고용량 QLC 기반 기업용 SSD에서 강점을 보이고 있다.
중국 YMTC의 추격은 낸드 시장에서 ‘많이 파는 것’과 ‘돈을 버는 것’이 반드시 같지 않다는 점을 보여준다. YMTC는 2분기 비트 출하량 기준 점유율 14%로 삼성전자 25%, SK하이닉스 22%에 이어 세계 3위까지 올라왔다. 다만 고부가 기업용 SSD에서는 삼성전자와 SK하이닉스가 앞서 있다.
낸드 시장을 다시 키운 것은 공교롭게도 한동안 낸드 투자를 뒤로 밀어냈던 AI다. 달라진 것은 수요의 내용이다. 스마트폰과 PC용 낸드를 대량 공급하던 경쟁에서 AI 데이터센터에 들어갈 고용량·고성능 기업용 SSD 경쟁으로 무게가 옮겨가고 있다. 생산량뿐 아니라 어떤 제품을 얼마나 공급하느냐가 실적을 좌우하는 시장으로 바뀌고 있다.