부실기업을 가려내는 기준이 시장 상황에 따라 미뤄져야 한다면, 문제는 시장일까 기준일까.
정부가 내년 1월 예정했던 코스닥 시가총액 상장폐지 기준 추가 강화를 6개월 미뤘다. 지난 7월 150억원에서 200억원으로 기준을 높인 데 이어 내년 1월 300억원으로 추가 상향할 예정이었지만 적용 시점을 내년 7월로 늦췄다.
이유는 ‘시장 회복’이다. 정부는 최근 코스닥 시황 악화를 고려해 “시장회복에 일정 기간이 필요”하다고 설명했다.
시장 상황을 고려한 속도 조절은 필요할 수 있다. 문제는 정부가 확보한 6개월을 무엇에 쓸 것인지다. 이번 발표에서는 시총 200억·300억원이나 주가 1000원 같은 상장유지 요건을 다시 검증하거나 보완하기 위한 구체적인 계획은 제시되지 않았다.
시장 회복만으로 현재 기준을 둘러싼 논란이 해소되는 것도 아니다. 상장폐지는 기업의 존립과 투자자의 재산에 직접 영향을 미친다. 제도를 시행한 지 얼마 지나지 않아 다음 단계를 늦추고 새로운 퇴로까지 추가했다면 당초 설계가 충분했는지도 다시 살펴볼 필요가 있다.
150곳 상폐 예상…숫자 뒤에 가려진 기업들
정부는 지난 2월 ‘부실기업의 신속·엄정한 퇴출’을 내걸고 상장폐지 제도를 대폭 강화했다. 시총 기준 조기 상향과 주가 1000원 미만 동전주 요건 신설에 더해 완전자본잠식과 공시위반 요건도 강화했다. 2026년 2월부터 2027년 6월까지는 ‘상장폐지 집중관리기간’으로 정했다.
당시 한국거래소는 상폐 강화안 전체를 적용한 단순 시뮬레이션 결과도 공개했다. 코스닥 상폐 대상은 당초 연간 50곳 안팎에서 약 150곳 안팎으로 늘어날 것으로 예상됐다. 액면병합 등 기업의 대응에 따라 100~220여곳이 영향을 받을 수 있다는 추산이었다.
몇 곳이 영향을 받을지는 계산했다. 문제는 그 숫자 안에 누가 들어가느냐다.
공개된 정책자료에서는 예상 대상 가운데 영업흑자 기업이 얼마나 되는지, 자기자본이나 현금흐름이 양호한 곳은 어느 정도인지 등 재무적 특성을 분석한 결과는 확인하기 어렵다. 금융당국과 거래소가 내부 검토 과정에서 이를 분석했는지는 별도 확인이 필요한 부분이다.
실제 적용에서는 가격 기준만으로 설명하기 어려운 사례가 나타났다.
지난 8월 코스닥 27개사가 주가 1000원 또는 시총 200억원 기준에 걸렸다. 주가 미달 23곳, 시총 미달 6곳으로 2곳은 두 기준에 중복 해당했다.
이들 모두 영업이 어려운 기업은 아니었다. 주가 1000원 미달에 걸린 제이엠아이는 최근 수년간 영업흑자를 이어왔고 올해 상반기에도 영업이익 28억원을 기록했다. 시총 200억원 미달에 걸린 패션플랫폼 역시 최근 3년 연속 영업흑자를 냈다. 주가 기준에 걸린 우리엔터프라이즈도 최근 3년간 연결 기준 영업흑자를 이어왔다.
반면 같은 가격 기준에 걸린 기업 가운데 수년째 영업손실이 이어진 곳도 있다. 재무상태가 크게 다른 기업들이 ‘200억원’과 ‘1000원’이라는 가격 문턱에서 함께 걸러진 셈이다.
상폐 강화의 목적은 숫자를 채우는 데 있지 않다. 시장에 남겨둘 기업과 내보낼 기업을 제대로 가려내는 데 있다.
정부도 이번에 별도의 안전판을 추가했다. 8월 26일 기준 시총 200억원 미만 코스닥 기업 97곳 가운데 43곳, 44.3%가 새로 정한 재무요건을 충족할 것으로 추산됐다.
최근 3개 사업연도 중 2개 연도 영업흑자를 냈거나, 3개 연도 중 1개 연도 흑자이면서 자기자본이 200억원 이상인 기업이다. 자본잠식 기업은 제외된다. 요건을 갖추고 이전상장을 신청하면 정리매매 없이 기존 가격을 유지한 채 코넥스로 옮길 수 있다.
그런데 이 안전판은 시총 미달 기업에만 적용된다. 주가 1000원 미달 기업은 대상이 아니다. 둘 다 부실기업을 걸러내겠다며 함께 강화한 가격 기준인데 시총이 낮으면 재무상태를 한 번 더 보고, 주가가 낮으면 이번 보완책에서는 같은 판단을 하지 않는다.
상폐 강화를 늦추자는 얘기가 아니다. 부실기업을 신속하게 내보내려면 오히려 누구를 걸러낼 것인지가 정확해야 한다. 몇 곳이 걸릴지는 계산했다면 어떤 기업이 그 숫자 안에 들어가는지도 함께 살펴야 한다.
퇴로는 ‘코넥스’…성장 사다리를 거꾸로 놓나
또 하나 눈에 띄는 것은 정부가 보완책으로 꺼낸 코넥스다.
코넥스는 초기 중소·벤처기업이 성장해 코스닥으로 이전할 수 있도록 2013년 출범한 시장이다. 코스닥으로 올라가는 ‘성장 사다리’ 역할이 본래 취지다.
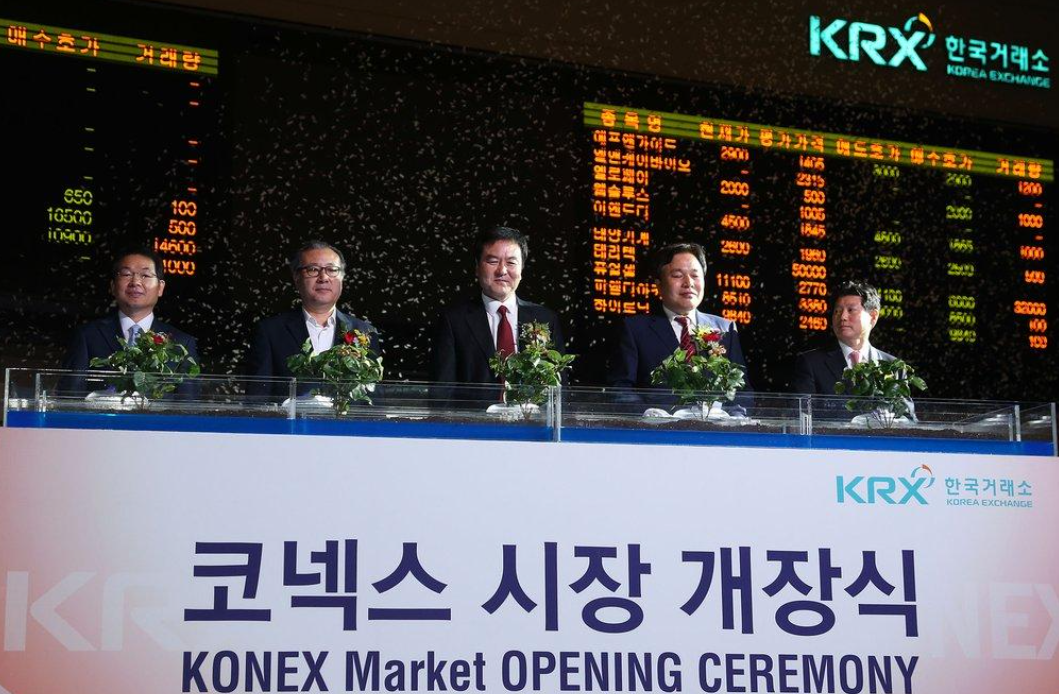 [출처: 한국거래소, 2013년 7월 코넥스 시장 개장식 모습]
그런데 이번에는 반대 방향이다. 코넥스에서 코스닥으로 이전한 기업은 2021년 13곳에서 2024년과 지난해 각각 4곳으로 줄었고 올해는 8월 23일까지 한 곳도 없었다. 일평균 거래대금도 2021년 74억1467만원에서 올해 12억7022만원으로 82.9% 감소했다. 정부 역시 지난 3월 코넥스를 ‘시장기능이 저하되고 있는’ 시장으로 진단하며 활성화 방안을 내놨다.
이런 시장에 코스닥에서 내려오는 기업의 퇴로라는 역할을 하나 더 맡긴 것이다.
정리매매 없이 거래를 이어가도록 해 투자자 충격을 줄이겠다는 취지는 이해할 수 있다. 다만 거래 자체가 크게 위축된 시장이 실질적인 안전판 역할을 할 수 있는지는 별개의 문제다. 기존 가격을 유지해 옮겨도 사고팔 투자자가 부족하다면 거래가 가능하다는 것과 원활하게 거래할 수 있다는 것은 다르다.
올라가는 사다리의 기능이 약해진 상황에서 내려가는 통로부터 넓히는 것은 또 다른 논란을 남긴다. 더구나 시총 미달 기업 97곳 가운데 43곳이 별도의 재무요건을 충족한다면 이들을 코넥스로 내려보내는 통로를 만드는 것이 먼저인지, 이들을 걸러낸 코스닥 상장유지 룰을 다시 살펴보는 것이 먼저인지도 따져볼 필요가 있다.
정부는 코스닥 위쪽에서는 우량기업을 별도 시장군으로 선별하는 승강제 도입도 추진하고 있다. 코넥스에서 코스닥으로, 다시 우량기업군으로 성장하는 ‘성장 사다리’가 큰 그림이다.
그러나 위에서는 어떤 기업을 우량군에 넣을지 자문단을 구성해 부작용과 시장 의견을 검토하는 동안, 아래에서는 가격 기준을 먼저 시행한 뒤 다음 단계 적용을 늦추고 새로운 안전판을 추가했다. 코스닥을 위에서는 나누고 아래에서는 걸러내고 일부는 코넥스로 내려보내는 방식이 하나의 정교한 시장 설계로 맞물리고 있는지 점검할 시점이다.
정부가 이번 결정으로 확보한 시간은 6개월이다. 문제는 6개월을 미룬 것 자체가 아니라 그동안 무엇을 고칠지가 보이지 않는다는 데 있다.
부실기업 퇴출은 필요하다. 그렇기 때문에 더 정확하고 예측 가능한 룰이 필요하다. 시장 반등을 기다리는 것만으로 200억원과 1000원 기준에서 드러난 빈틈이나 코넥스의 낮은 유동성이 해결되지는 않는다.
6개월 뒤에도 코스닥이 부진하면 다시 미룰 것인가. 정부가 확보한 6개월은 시장 회복을 기다리는 시간이 아니라 첫 시행에서 드러난 문제를 점검하고 쉽게 흔들리지 않을 룰을 만드는 시간이 돼야 한다.