하루 공매도 1조2448억원, 외국인 약 80%…시장 불신에 답해야 할 금융당국
대만은 공매도 주문 한도 축소·안정기금 개입 승인…한국도 대응 기준 밝혀야
제도 효용 설명 넘어 종목별 쏠림·불법거래·이해상충도 점검해야
18일 국내 증시의 공매도 거래대금이 1조2448억원을 기록했다. 이 가운데 외국인 거래는 약 9905억원으로 전체의 80% 수준이다. 일부 종목에서는 전체 거래대금의 40% 이상이 공매도였다.
개인투자자들이 금융당국에 묻는 것은 공매도 제도의 존재 이유가 아니다. 시장이 흔들릴 때도 거래의 공정성이 지켜지는지, 특정 투자주체의 매매가 일부 종목에 과도하게 집중되는지, 당국의 감시와 대응은 제대로 작동하는지다.
공매도 전면 금지와 현행 제도 유지 사이에는 여러 정책 선택지가 있다. 필요한 것은 찬반 논쟁이나 제도의 순기능에 대한 설명이 아니라, 시장 상황에 맞는 판단과 실행이다.
외국인 공매도 약 9905억원…일부 종목 거래 집중
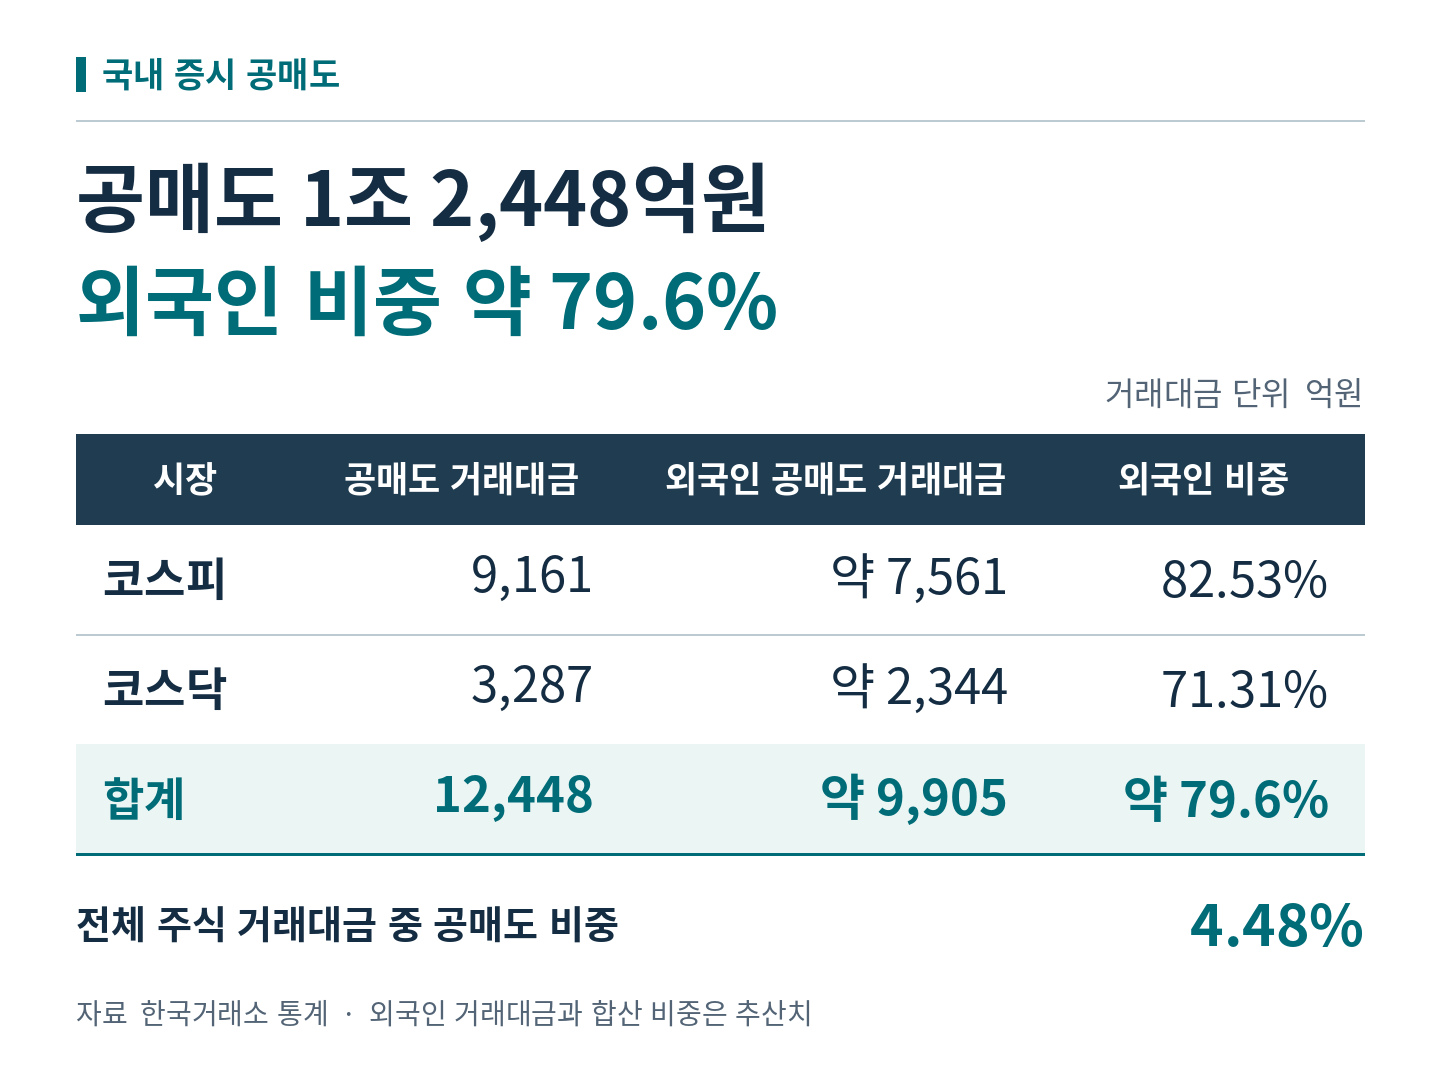
한국거래소 통계에 따르면, 18일 코스피 공매도 거래대금은 9161억원, 코스닥은 3287억원이었다. 외국인 비중은 각각 82.53%, 71.31%로, 금액으로 환산하면 약 7561억원과 2344억원이다. 양 시장 합계 약 9905억원, 전체의 약 79.6%다. 금액과 합산 비중은 반올림된 수치를 바탕으로 한 추산이다.
공매도 거래대금 상위에는 삼성전기 848억원, SK하이닉스 733억원, 삼성전자 730억원이 올랐다. 코스닥에서는 심텍 214억원, 주성엔지니어링 187억원, 원익IPS 135억원 등이 상위권에 포진했다.
개별 종목의 거래 집중은 더 두드러졌다. 한화시스템은 전체 거래대금의 37.44%, 케어젠은 44.66%가 공매도였다.
이 수치만으로 공매도 투자자의 불법행위나 시세조종 여부를 단정할 수는 없다. 그러나 시장 평균에 가려진 종목별 쏠림을 점검해야 할 이유는 충분하다. 당국은 거래가 집중된 종목의 주문과 체결 양상, 공매도 과열 대응 장치의 실효성을 들여다봐야 한다.
핵심은 공매도 규모보다 공정성과 감시
공매도 금액이 외국인의 당일 순매도보다 크다는 사실 자체가 이상거래의 증거는 아니다. 공매도는 매도 거래의 일부이고, 순매도는 전체 매도대금에서 매수대금을 뺀 결과이기 때문이다.
이날 전체 주식 거래대금 대비 공매도 비중도 보도 기준 4.48%였다. ‘공매도의 약 80%가 외국인 거래’라는 사실을 ‘전체 거래의 80%가 외국인 공매도’로 읽어서는 안 된다.
그렇다고 문제 제기가 사라지는 것은 아니다. 시장 전체에서 공매도가 차지하는 비중과 공매도 시장을 누가 주도하는지는 별개다. 외국인 중심의 거래 구조가 형성된 배경과 투자주체별 접근 여건, 특정 종목에 대한 거래 집중을 함께 살펴야 한다.
공매도가 모든 하락의 원인이라는 주장도, 합법적인 제도이므로 문제가 없다는 주장도 실제 거래에 대한 검증을 대신할 수 없다.
하루 반등으로 해소되지 않는 투자자 부담
18일 코스피는 1.99% 오른 5067.44, 코스닥은 1.96% 상승한 662.81로 마감했다. 그러나 하루 반등으로 누적된 하락과 투자자의 손실 부담이 해소된 것은 아니다.
한국거래소 집계를 인용한 보도에 따르면 올해 1월 2일부터 11월 16일까지 외국인의 누적 순매도는 약 220조원에 달했다. 삼성전자와 SK하이닉스 등 반도체 대형주에 매도가 집중됐다. 다만 시가총액 확대와 다른 종목·ETF 매수 등을 고려하면 이를 한국 시장에서의 전면 이탈로 단정하기는 어렵다.
레버리지 투자에서는 손실 위험이 더욱 크게 드러났다. 지난 7월 씨티글로벌마켓증권 트레이딩 부문 전략가는 한국 자산을 기초로 한 레버리지 ETF의 개인투자자 손실을 약 56조3000억원으로 추산했다. 시가총액 감소와 신규 설정액 등을 바탕으로 한 추정으로, 개인 계좌의 실현손익을 합산한 확정치는 아니다.
이 손실을 공매도 탓으로 돌리거나 외국인의 이익과 동일시할 수는 없다. 그러나 투자자 부담이 커지는 상황에서 당국이 제도의 효용만 설명하며 책임을 다했다고 할 수도 없다. 시장 참여를 독려하는 정책과 거래 질서를 지키는 정책은 함께 가야 한다.
대만은 공매도 한도 축소…한국도 대응 기준 밝혀야
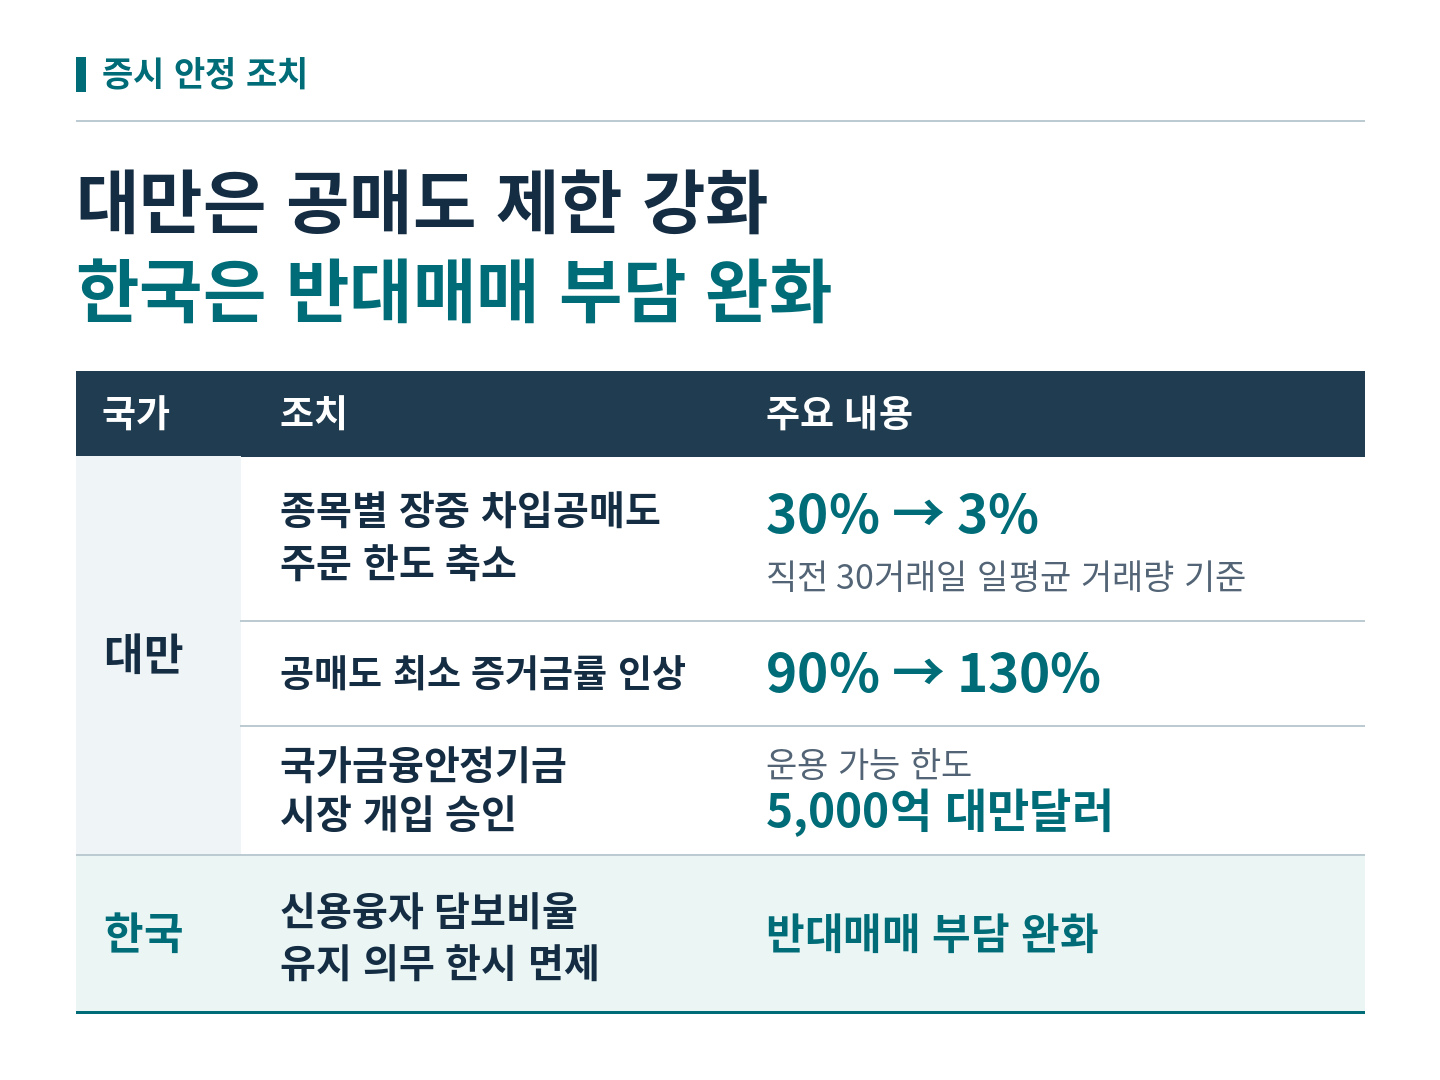
대만 금융당국은 지난 9일부터 종목별 장중 차입공매도 주문 한도를 직전 30거래일 일평균 거래량의 30%에서 3%로 축소했다. 공매도 최소 증거금률도 90%에서 130%로 높였다.
운용 가능 한도 5000억대만달러인 국가금융안정기금의 시장 개입도 승인했다. 해당 재원의 전액 집행을 뜻하는 것은 아니지만, 시장 안정 수단을 가동할 수 있도록 한 것이다.
한국도 신용융자 담보비율 유지 의무를 한시적으로 면제하는 등 반대매매 부담 완화에 나섰다. 그러나 공매도 주문 제한과 안정기금 개입 승인까지 병행한 대만과는 대응 범위에 차이가 있다.
대만을 그대로 따라야 한다는 뜻은 아니다. 한국 당국 역시 어떤 상황에서 어떤 조치를 취할 것인지 밝혀야 한다. 공매도 제한이 필요하지 않다고 판단했다면 그 근거를, 다른 수단이 더 효과적이라면 실행 조건을 설명해야 한다. 정책을 쓰지 않는 판단에도 책임은 따른다.
MSCI보다 앞서야 할 시장의 신뢰
MSCI 선진국지수 편입을 추진하더라도 투자자 보호와 시장 질서 확립이 뒷전으로 밀려서는 안 된다. 국제적 평가를 이유로 필요한 점검과 위기 대응을 미룬다면 정책의 우선순위가 뒤집힌 것이다.
외국계 금융회사의 낙관적인 보고서와 공매도가 동시에 존재한다는 사실만으로 부정거래를 단정할 수는 없다. 다만 보고서 작성·배포와 실제 거래 사이에 부당한 정보 이용이나 이해상충 관리 위반이 있었는지는 점검할 필요가 있다.
당국이 해야 할 일은 분명하다. 공매도 집중 종목을 점검하고, 불법 무차입 공매도와 불공정거래에 대한 검사·조사 결과를 공개 가능한 범위에서 충실히 설명해야 한다. 위반에는 엄정하게 책임을 묻고, 의혹에 근거가 없다면 그 판단 이유를 밝혀야 한다.
시장 안정의 목표는 지수를 떠받치거나 투자 손실을 보전하는 데 있지 않다. 누구나 공정한 조건에서 거래한다는 신뢰를 지키는 데 있다. 당국이 거래 쏠림에 대한 점검 결과와 제도의 공정성을 뒷받침할 근거를 내놓지 못한다면, 한국 증시가 ‘외국인 공매도 놀이터’라는 비판에도 설득력 있게 답하기 어렵다.
개인투자자에게 시장을 믿으라고 요구하려면 당국부터 그 믿음의 근거를 보여줘야 한다. 필요한 것은 또 한 번의 원론적 설명이 아니라, 무엇을 점검하고 어떤 조건에서 조치할 것인지 분명히 밝히고 실행하는 일이다.
19일 오전 대한민국 증시 양시장은 1% 넘게 하락 중이다.