4월 1200선 돌파 후 40.9% 급락…코스피와 수익률 격차 57.7%p
우량기업 이탈·실적 양극화·대형주 자금 쏠림…출범 30년의 구조적 한계
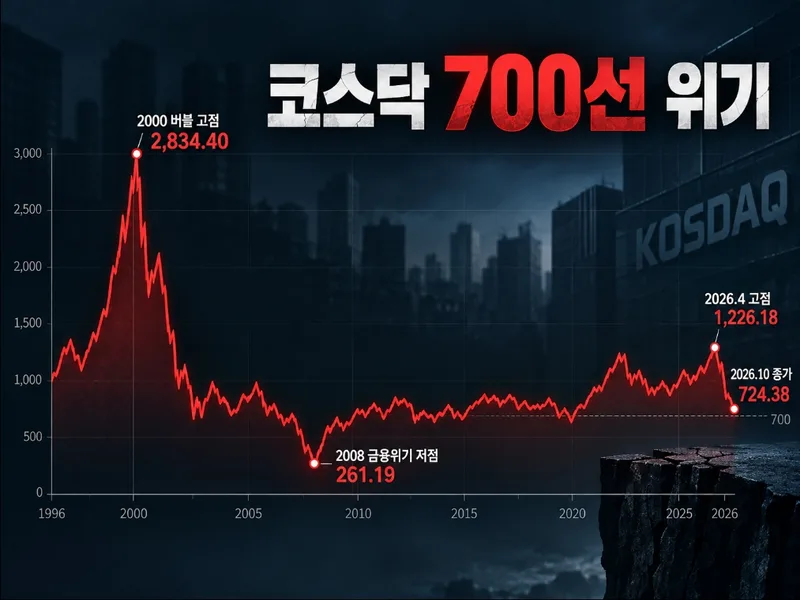
코스닥이 700선 붕괴 위기에 놓였다. 4월 1200선을 돌파했지만 6개월 만에 40% 넘게 하락했다. 코스피가 반도체 대형주를 중심으로 사상 최고치를 경신하는 동안 코스닥은 상승세를 이어가지 못했고, 증시 조정기에는 낙폭을 키웠다.
30일 코스닥은 전 거래일보다 3.83% 하락한 724.38로 마감했다. 지난해 말 대비 하락률은 21.73%다. 반면 코스피는 같은 기간 35.99% 상승해 수익률 격차는 57.72%포인트로 벌어졌다.
코스닥 부진에는 우량기업 이탈과 실적 양극화, 대형주 중심의 자금 쏠림 등 구조적 문제가 자리 잡고 있다.
출범 30년, 시장은 커졌지만 지수는 뒷걸음
코스닥은 1996년 7월 미국 나스닥을 모델로 출범했다. 출범 당시 기준지수를 현행 기준으로 환산하면 1000이지만, 30년이 지난 올해 10월 말 지수는 724.38로 27.6% 낮다.
2000년 닷컴버블 당시 2834.40까지 올랐던 지수는 2008년 금융위기에 261.19까지 추락했다. 이후 바이오·이차전지 열풍과 유동성 확대에 따른 상승장을 거쳤지만 장기적인 상승세로 이어지지 못했다.
상장기업 수는 출범 당시 341개에서 올해 10월 말 1826개로 5배 이상 늘었고, 시가총액도 약 7조원에서 410조4009억원으로 약 60배 확대됐다. 신규 상장에 따른 시가총액 증가와 지수 성과는 구분해야 하지만 외형 성장에 비해 장기적인 지수 성과는 부진했다.
우량기업은 떠나고, 투자자금은 코스피 대형주로
코스닥의 구조적 약점 중 하나는 우량기업의 이탈이다. 네이버와 카카오, 셀트리온에 이어 포스코DX와 엘앤에프까지 코스피로 이전상장하면서 코스닥은 대표기업을 잃었다.
특히 올해는 코스닥 개인투자자의 이탈이 두드러졌다. 한국거래소 자료를 분석한 결과, 10월 말까지 개인은 코스닥에서 6조2000억원을 순매도한 반면 코스피에서는 96조9000억원을 순매수했다. 삼성전자와 SK하이닉스에만 개인 88조4000억원, 기관 19조8000억원의 순매수가 집중됐다.
코스닥 수급을 지탱했던 외국인마저 매도세로 돌아섰다. 1~7월 6조1000억원을 순매수했지만 8~10월에는 4조2000억원을 순매도했다. 코스닥 일평균 거래대금도 5월 15조5661억원에서 10월 6조7727억원으로 56.5% 급감했다.
코스피와 코스닥, 뚜렷한 수익성 격차
한국거래소의 2026년 상반기 결산자료에 따르면 순손실 기업 비중은 코스닥 36.7%로 코스피 18.1%의 두 배 수준이다. 영업이익률도 코스피 19.41%, 코스닥 5.14%로 차이가 컸다. 삼성전자와 SK하이닉스를 제외해도 코스피는 9.17%로 코스닥의 약 1.8배였다.
기술·성장기업 비중이 높은 코스닥 특성상 초기 적자를 곧바로 부실로 볼 수는 없다. 다만 성장 기대가 실적으로 이어지지 않고 유상증자와 전환사채 발행이 반복돼 기존 주주의 지분 희석 우려가 커진다면 투자자 신뢰는 약화될 수밖에 없다.
금융당국은 상장폐지 기준 강화와 시장 구조 개편을 추진하고 있다. 그러나 부실기업 퇴출만으로는 부족하다. 우량기업이 코스닥에 남아 적절한 기업가치를 평가받고 장기 투자자금이 유입될 수 있는 환경이 필요하다.
코스닥은 지난 30년간 수많은 혁신기업을 키웠지만 기업의 성장과 시장의 성과는 함께하지 못했다.